Thế chấp và vay mua nhà · Khoản vay thay thế và chuyên biệt

Máy tính khoản vay thế chấp ngược (reverse mortgage)

Trả lời ngắn: Máy tính khoản vay thế chấp ngược (reverse mortgage) tính những gì?

Máy tính khoản vay thế chấp ngược (reverse mortgage) tính số tiền ròng ước tính có thể nhận, hạn mức gốc và MIP trả trước (2%). Ước tính số tiền mà chủ nhà từ 62 tuổi trở lên có thể nhận được qua khoản vay thế chấp ngược. Nhúng vào trang web của quý vị với gói Free.

Cập nhật · Áp dụng tại Hoa Kỳ (quy định của Hoa Kỳ, USD)

  • Miễn phí tại đây · nhúng với gói Free
  • 3 mục nhập · 7 kết quả
  • Dùng được bằng 6 ngôn ngữ
  • Theo quy định Hoa Kỳ, tính bằng USD

Dùng thử Máy tính khoản vay thế chấp ngược (reverse mortgage)

Ước tính số tiền nhận được từ khoản vay thế chấp ngược — kết quả cập nhật ngay khi quý vị nhập.

Xem cả 12 chủ đề (tiếng Anh)
Chủ đề
Chế độ

Ledger · Miễn phí trong mọi gói · Thẻ CalcFunnel cổ điển: phần đầu kết quả chuyển màu, các khung gọn gàng.

Tải từ app.calcfunnel.com khi quý vị cuộn đến đây.

Chỉ là ước tính — không phải đề nghị cho vay hay tư vấn tài chính. Đổi chủ đề và chế độ sáng/tối ở trên để xem máy tính trông ra sao trên trang của quý vị.

Đưa máy tính này lên trang web của quý vị

Máy tính này làm gì

Máy tính khoản vay thế chấp ngược (reverse mortgage) tính những gì

Máy tính khoản vay thế chấp ngược (reverse mortgage) là máy tính miễn phí, có thể nhúng, do CalcFunnel cung cấp. Ước tính số tiền mà chủ nhà từ 62 tuổi trở lên có thể nhận được qua khoản vay thế chấp ngược.

Quý vị nhập 3 mục: giá trị nhà, tuổi của người vay trẻ nhất và dư nợ vay thế chấp hiện có.

Kết quả gồm số tiền ròng ước tính có thể nhận, hạn mức gốc, MIP trả trước (2%), trả hết khoản vay thế chấp hiện có, hạn mức cho vay HECM và hệ số hạn mức gốc và 1 số liệu khác.

Dành cho chuyên viên cho vay, môi giới và người mua nhà. Việc nhúng vào trang web của quý vị đã có trong gói Free (miễn phí vĩnh viễn với tối đa 5 máy tính trên một tên miền), thuộc nhóm Thế chấp và vay mua nhà.

Các kết quả hiển thị

  1. 01Số tiền ròng ước tính có thể nhận
  2. 02Hạn mức gốc
  3. 03MIP trả trước (2%)
  4. 04Trả hết khoản vay thế chấp hiện có
  5. 05Hạn mức cho vay HECM
  6. 06Hệ số hạn mức gốc
  7. 07Tiền mặt cần có khi hoàn tất giao dịch

Số liệu đầu tiên — số tiền ròng ước tính có thể nhận — là kết quả chính.

Mục nhập

Những gì quý vị có thể thay đổi

Mọi trường khách truy cập có thể điều chỉnh, lấy nguyên từ máy tính, kèm đúng phần chú thích họ thấy ở biểu tượng thông tin. Mỗi trường đều có giá trị mặc định hợp lý, và 7 kết quả cập nhật ngay khi họ gõ.

Giá trị nhà
Giá trị thị trường ước tính hiện tại của căn nhà. Chương trình HECM giới hạn giá trị được sử dụng ở hạn mức cho vay liên bang.
Tuổi của người vay trẻ nhất
Tuổi của người vay trẻ nhất trong khoản vay. Người vay lớn tuổi hơn đủ điều kiện cho hệ số hạn mức gốc cao hơn.
Dư nợ vay thế chấp hiện có
Mọi dư nợ vay thế chấp còn lại phải được trả hết khi hoàn tất giao dịch, làm giảm số tiền ròng quý vị nhận được.

Định nghĩa

Thuật ngữ trong Máy tính khoản vay thế chấp ngược (reverse mortgage), giải thích rõ

Các thuật ngữ máy tính này dùng, giải thích bằng lời dễ hiểu. Cùng các định nghĩa này cũng hiện trong máy tính cho khách truy cập của quý vị.

HECM
Khoản vay thế chấp chuyển đổi giá trị nhà (Home Equity Conversion Mortgage), chương trình vay thế chấp ngược được FHA bảo hiểm và do HUD quản lý. Chương trình cho phép chủ nhà lớn tuổi vay dựa trên giá trị vốn chủ sở hữu căn nhà mà không phải trả khoản thanh toán thế chấp hàng tháng; dư nợ tăng dần và thường được trả khi căn nhà được bán hoặc khi người vay cuối cùng rời đi. Người vay vẫn phải trả thuế bất động sản, bảo hiểm và chi phí bảo trì, nếu không khoản vay có thể đến hạn phải trả.
Hạn mức gốc
Số tiền tối đa có thể nhận theo HECM trước phí và các khoản trả nợ: giá trị căn nhà, giới hạn ở hạn mức cho vay, nhân với hệ số hạn mức gốc. Đây là con số gộp; MIP trả trước, chi phí hoàn tất giao dịch và mọi khoản vay thế chấp hiện có được trả từ đó trước khi quý vị nhận số tiền ròng, đó là lý do kết quả số tiền ròng có thể nhận thấp hơn.
Hệ số hạn mức gốc
Một tỷ lệ phần trăm từ các bảng của HUD xác định phần giá trị căn nhà có thể vay. Hệ số này tăng theo tuổi của người vay trẻ nhất và giảm khi lãi suất dự kiến tăng. Máy tính này dùng hệ số đơn giản hóa dựa trên tuổi, nên các bảng chính thức của HUD và lãi suất hiện tại có thể cho ra con số khác.
Phí bảo hiểm thế chấp trả trước (MIP)
Phí bảo hiểm FHA ban đầu trên HECM: 2% số tiền yêu cầu bồi thường tối đa (HUD, hiệu lực từ ngày 2 tháng 10, 2017). Bảo hiểm bảo vệ bên cho vay và bảo đảm quý vị có thể tiếp tục rút số tiền khả dụng ngay cả khi dư nợ vượt quá giá trị căn nhà. HECM cũng thu phí bảo hiểm hằng năm liên tục, điều mà máy tính này không mô phỏng.
Hạn mức cho vay HECM
Giá trị căn nhà tối đa mà HUD tính khi xác định HECM: $1,249,125 cho năm 2026 (HUD, 2026). Nếu căn nhà có giá trị cao hơn, phép tính dùng hạn mức thay thế, nên chủ sở hữu những căn nhà giá trị cao chỉ có thể tiếp cận một phần nhỏ hơn giá trị vốn chủ sở hữu qua chương trình này. Hạn mức được ấn định trên toàn quốc và thường được cập nhật hằng năm.
Số tiền yêu cầu bồi thường tối đa
Giá trị thấp hơn giữa giá trị thẩm định của căn nhà và hạn mức cho vay HECM. Đây là cơ sở cho cả hạn mức gốc lẫn MIP trả trước. Vì bị giới hạn, phí trả trước cho căn nhà giá trị rất cao được tính trên hạn mức thay vì trên toàn bộ giá trị căn nhà.
Tuổi của người vay trẻ nhất
Độ tuổi dùng để xác định hệ số hạn mức gốc; khi có vợ/chồng đủ điều kiện nhưng không phải là người vay, tuổi nhỏ hơn trong hai người sẽ được dùng. Người vay lớn tuổi hơn có thể nhận được nhiều hơn, vì khoản vay dự kiến tồn tại ít năm hơn. Người vay hoặc vợ/chồng trẻ hơn trong khoản vay làm giảm số tiền có thể nhận.
Trả hết khoản vay thế chấp hiện có
Mọi khoản vay thế chấp hiện tại trên căn nhà phải được trả hết khi hoàn tất giao dịch, dùng tiền từ HECM trước tiên. Khoản trả nợ này được trừ khỏi hạn mức gốc, sau MIP trả trước, để tìm ra số tiền ròng có thể nhận. Nếu khoản trả nợ lớn hơn số tiền có thể nhận, phần chênh lệch phải được nộp bằng tiền mặt khi hoàn tất giao dịch.
Khoản vay không truy đòi
HECM là khoản vay không truy đòi (non-recourse): khi khoản vay được trả, quý vị hoặc người thừa kế không bao giờ nợ nhiều hơn giá trị căn nhà tại thời điểm đó, ngay cả khi dư nợ đã tăng cao hơn. Tiền lãi và bảo hiểm được cộng vào dư nợ theo thời gian, nên giá trị vốn chủ sở hữu giảm dần; bảo hiểm FHA chi trả mọi khoản thiếu hụt cho bên cho vay.

Cho trang web của quý vị

Hiển thị ra sao trên trang của quý vị

Đưa Máy tính khoản vay thế chấp ngược (reverse mortgage) lên trang của quý vị với màu sắc, nội dung và biểu mẫu liên hệ của riêng quý vị, theo một trong năm cách dưới đây tùy trang. Mọi phép tính đều có thể về CRM kèm đầy đủ số liệu.

Chạy trên WordPress, Wix, Squarespace, Webflow, Shopify, GoHighLevel và HTML thuần — dán một dòng vào khối HTML hoặc khối mã. Không cần plugin.

  • Nhúng trong trang, không dùng iframe

    Dán đoạn mã vào chỗ quý vị muốn Máy tính khoản vay thế chấp ngược (reverse mortgage) xuất hiện. Máy tính hiển thị ngay trong trang, rộng bằng khung chứa và tự giãn theo nội dung.

    Phù hợp cho: Trang đích, bài blog, trang máy tính

  • Nút bật cửa sổ

    Một nút nằm trên trang; bấm một lần là máy tính mở trong cửa sổ nổi.

    Phù hợp cho: Mục bảng giá, phần đầu trang, danh sách nhà

  • Tiện ích nổi ở góc

    Dán một lần (hoặc vào mã chân trang chung) để có bong bóng nổi ở góc mọi trang.

    Phù hợp cho: Toàn trang, luôn chỉ cách một cú nhấp

  • Liên kết hoặc nút của quý vị

    Thêm một class vào liên kết, nút hoặc hình ảnh có sẵn và máy tính sẽ mở khi được bấm.

    Phù hợp cho: Menu, hình ảnh, liên kết trong bài

  • Liên kết trực tiếp

    Liên kết toàn trang tới máy tính, dùng cho email, mạng xã hội, mã QR hoặc mục menu.

    Phù hợp cho: Email, mạng xã hội, ấn phẩm in, mã QR
Bắt đầu miễn phí Cách nhúng hoạt động

Gói miễn phí, không cần thẻ. Dùng thử 14 ngày cho Pro và Business.

Tiện ích

Dùng trong một tiện ích

Gộp Máy tính khoản vay thế chấp ngược (reverse mortgage) với tối đa 11 máy tính khác trong một tiện ích: nút nổi, thẻ tab, hàng nút hoặc lưới thẻ. Số tiện ích theo gói: Free 1, Pro 10, Business không giới hạn.

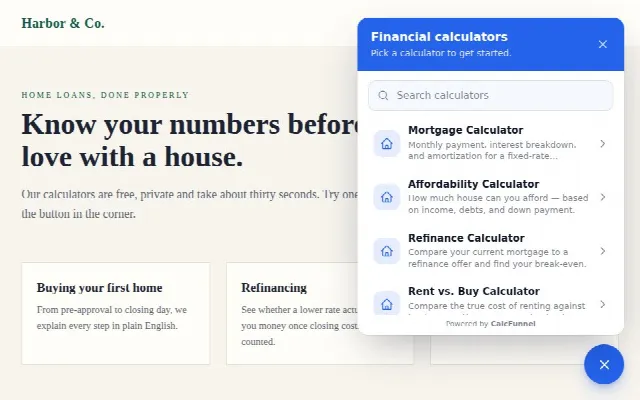
  • Tiện ích Nút nổi, thiết kế Bong bóng cổ điển: Nút tròn nhấp nháy nhẹ và danh sách gọn gàng.

    Nút nổi

    Một bong bóng ở góc mỗi trang mở ra menu các máy tính của quý vị.

    6 mẫu thiết kế có sẵn
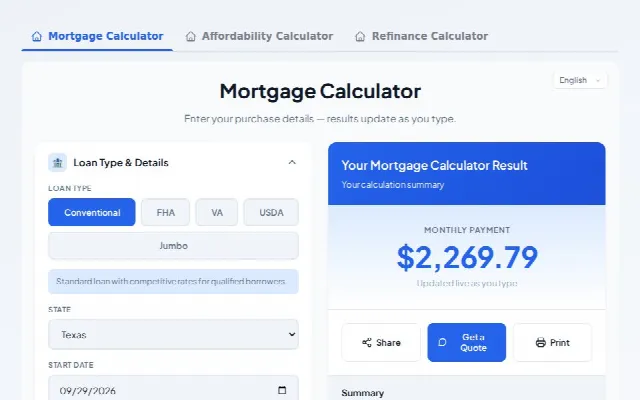
  • Tiện ích Thẻ chuyển (tab), thiết kế Gạch chân: Tab chữ với đường gạch chân chuyển động.

    Thẻ chuyển (tab)

    Nhiều máy tính đặt cạnh nhau trong một khối trên trang, chuyển qua lại bằng tab.

    6 mẫu thiết kế có sẵn
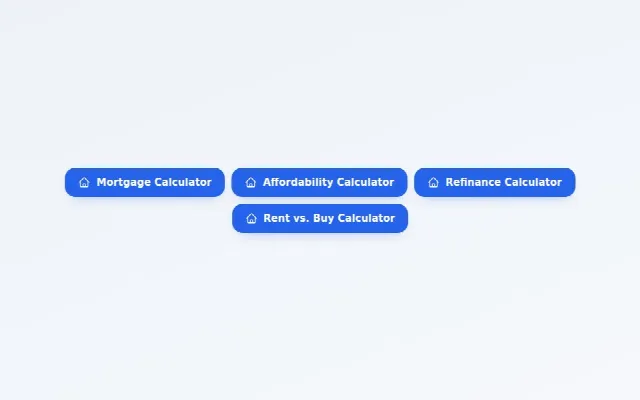
  • Tiện ích Nút bấm, thiết kế Đặc: Nút tô đặc bằng màu thương hiệu của quý vị.

    Nút bấm

    Một hàng nút; mỗi nút mở máy tính tương ứng trong cửa sổ bật lên.

    6 mẫu thiết kế có sẵn
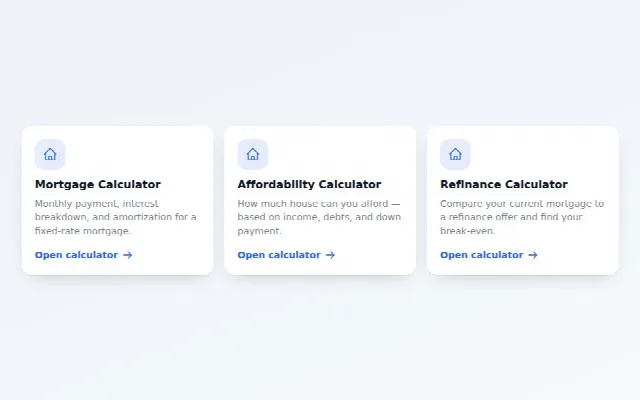
  • Tiện ích Lưới thẻ, thiết kế Nổi: Thẻ trắng có bóng đổ nhẹ và hiệu ứng nổi lên.

    Lưới thẻ

    Lưới thẻ có biểu tượng và mô tả ngắn; bấm vào để mở máy tính.

    6 mẫu thiết kế có sẵn

Xem mọi mẫu tiện ích (tiếng Anh)

Hỏi đáp

Máy tính khoản vay thế chấp ngược (reverse mortgage): câu hỏi thường gặp

Quý vị vẫn còn thắc mắc? Hỏi đội ngũ của chúng tôi — chúng tôi trả lời trong vòng một ngày làm việc.

Q.01Máy tính khoản vay thế chấp ngược (reverse mortgage) tính những gì?
Ước tính số tiền mà chủ nhà từ 62 tuổi trở lên có thể nhận được qua khoản vay thế chấp ngược. Kết quả gồm số tiền ròng ước tính có thể nhận, hạn mức gốc, MIP trả trước (2%), trả hết khoản vay thế chấp hiện có, hạn mức cho vay HECM và hệ số hạn mức gốc và 1 số liệu khác.
Q.02Cần thông tin gì để dùng Máy tính khoản vay thế chấp ngược (reverse mortgage)?
Quý vị nhập 3 mục: giá trị nhà, tuổi của người vay trẻ nhất và dư nợ vay thế chấp hiện có. Mỗi mục đều có sẵn giá trị mặc định hợp lý, nên quý vị chỉ cần sửa những gì mình biết.
Q.03“Giá trị nhà” trong Máy tính khoản vay thế chấp ngược (reverse mortgage) nghĩa là gì?
Giá trị thị trường ước tính hiện tại của căn nhà. Chương trình HECM giới hạn giá trị được sử dụng ở hạn mức cho vay liên bang.
Q.04“Tuổi của người vay trẻ nhất” trong Máy tính khoản vay thế chấp ngược (reverse mortgage) nghĩa là gì?
Tuổi của người vay trẻ nhất trong khoản vay. Người vay lớn tuổi hơn đủ điều kiện cho hệ số hạn mức gốc cao hơn.
Q.05Máy tính khoản vay thế chấp ngược (reverse mortgage) có miễn phí không?
Có. Quý vị có thể dùng miễn phí ngay trên trang này mà không cần tài khoản. Việc nhúng vào trang web của quý vị đã có trong gói Free (miễn phí vĩnh viễn với tối đa 5 máy tính trên một tên miền), thuộc nhóm Thế chấp và vay mua nhà. So sánh các gói.
Q.06Tôi có thể nhúng Máy tính khoản vay thế chấp ngược (reverse mortgage) vào trang web của mình không?
Có. Quý vị có thể nhúng ngay trong trang, dưới dạng nút bật cửa sổ, tiện ích nổi ở góc, gắn vào liên kết hoặc nút của mình, hoặc chia sẻ liên kết trực tiếp. Máy tính chạy trên trang WordPress, Wix, Squarespace, Webflow, Shopify, GoHighLevel và HTML thuần chỉ với một dòng mã — xem cách nhúng.
Q.07Tôi có thể đổi giao diện của Máy tính khoản vay thế chấp ngược (reverse mortgage) không?
Có. Chọn trong 12 chủ đề (tiếng Anh), mỗi chủ đề có chế độ sáng và tối, rồi đặt màu và phông chữ thương hiệu của quý vị. Ledger, Minimal, Compact có trong mọi gói; các chủ đề còn lại mở ở Pro và Business.
Q.08Máy tính khoản vay thế chấp ngược (reverse mortgage) có bản tiếng Việt không?
Có. Máy tính chạy bằng tiếng Việt, tiếng Anh, tiếng Tây Ban Nha, tiếng Trung giản thể, tiếng Hàn và tiếng Ả Rập (bố cục từ phải sang trái). Nhãn, chú thích, kết quả và định nghĩa đều được dịch, khách truy cập có thể đổi ngôn ngữ ngay trong máy tính, còn số tiền vẫn tính bằng đô la Mỹ theo định dạng số của Mỹ.
Q.09Máy tính có thu thập khách hàng tiềm năng không?
Có. Máy tính có thể kết thúc bằng biểu mẫu liên hệ, biểu mẫu Nhận báo giá, bảng Chia sẻ hoặc một nút dẫn tới bất kỳ URL nào. Khách hàng tiềm năng được lưu kèm dữ liệu nhập và kết quả, và có thể được chuyển tới CRM của quý vị bằng webhook.
Q.10Kết quả của Máy tính khoản vay thế chấp ngược (reverse mortgage) có phải là tư vấn tài chính không?
Không. Chỉ là ước tính. Dùng hệ số hạn mức gốc (principal limit factor) đơn giản hóa (các hệ số chính thức của HUD phụ thuộc vào tuổi và lãi suất dự kiến) và trừ phí bảo hiểm thế chấp trả trước 2% của HUD; không bao gồm chi phí hoàn tất giao dịch của bên cho vay. Số tiền nhận được từ khoản vay thế chấp ngược phụ thuộc vào tuổi, giá trị nhà, lãi suất hiện tại và hạn mức cho vay của HUD, và khoản vay làm giảm giá trị vốn chủ sở hữu căn nhà của quý vị theo thời gian. Hãy tham khảo chuyên viên tư vấn được HUD chấp thuận trước khi tiến hành.

Các máy tính thế chấp và vay mua nhà liên quan

Cả 43 máy tính Thế chấp và vay mua nhà

Trang web lo phần tính toán. Quý vị có khách hàng.

Máy tính khoản vay thế chấp ngược (reverse mortgage) là một trong 208 máy tính quý vị có thể gắn thương hiệu và nhúng bằng một dòng mã.

  • Gói miễn phí, không cần thẻ
  • Dùng thử 14 ngày cho Pro và Business
  • Hủy bất cứ lúc nào