Hipotecas y préstamos para vivienda · Liquidación y refinanciamiento

Calculadora de Refinanciamiento

Respuesta breve: ¿Qué calcula la Calculadora de Refinanciamiento?

La Calculadora de Refinanciamiento calcula ahorro mensual, nuevo pago mensual y pago mensual actual. Compare su hipoteca actual con una oferta de refinanciamiento y encuentre su punto de equilibrio. Usted ingresa monto original del préstamo, saldo actual, tasa de interés actual, plazo original del préstamo y años ya pagados, entre otros datos; los resultados se actualizan mientras escribe.

Actualizado el · Aplica a Estados Unidos (reglas de EE. UU., USD)

  • Gratis aquí · para insertarla, plan Free
  • 19 datos · 14 resultados
  • Disponible en 6 idiomas
  • Reglas de EE. UU. y dólares (USD)

Pruebe la Calculadora de Refinanciamiento

Ingrese su préstamo actual y la nueva oferta — los resultados se actualizan al instante.

Ver los 12 temas
Tema
Modo

Ledger · Gratis en todos los planes · La tarjeta clásica de CalcFunnel: encabezado de resultados con degradado y paneles limpios.

Se carga desde app.calcfunnel.com cuando llega a esta sección.

Solo estimaciones; no es una oferta de préstamo ni asesoría financiera. Cambie el tema y el modo claro u oscuro arriba para ver cómo se vería en su sitio.

Ponga esta calculadora en su sitio web

Qué hace esta calculadora

Qué calcula la Calculadora de Refinanciamiento

La Calculadora de Refinanciamiento es una calculadora gratuita e insertable de CalcFunnel. Compare su hipoteca actual con una oferta de refinanciamiento y encuentre su punto de equilibrio.

Usted ingresa 19 datos: monto original del préstamo, saldo actual, tasa de interés actual, plazo original del préstamo, años ya pagados, años restantes, pago mensual actual (Capital e interés), valor actual de la vivienda, nueva tasa de interés, nuevo plazo del préstamo, costos de cierre ($), costos de cierre (% del préstamo), incluir costos de cierre en el nuevo préstamo, quiero retirar efectivo, monto de retiro en efectivo, impuesto predial, seguro de vivienda, tasa de PMI y cuotas HOA.

Le muestra ahorro mensual, nuevo pago mensual, pago mensual actual, punto de equilibrio, ahorro total de por vida y nuevo monto del préstamo, además de 8 cifras más.

Pensada para oficiales de préstamos, corredores hipotecarios y compradores de vivienda. Insertarla en su propio sitio web está incluido en el plan Free (gratis para siempre con hasta 5 calculadoras en un dominio), dentro de la categoría Hipotecas y préstamos para vivienda.

Resultados que muestra

  1. 01Ahorro Mensual
  2. 02Nuevo Pago Mensual
  3. 03Pago Mensual Actual
  4. 04Punto de Equilibrio
  5. 05Ahorro Total de por Vida
  6. 06Nuevo Monto del Préstamo
  7. 07Retiro en Efectivo
  8. 08Nueva Relación Préstamo-Valor
  9. 09Ahorro Anual
  10. 10Interés Total Actual
  11. 11Nuevo Interés Total
  12. 12Costo Total Actual
  13. 13Nuevo Costo Total
  14. 14Costos de Cierre

La primera cifra, «ahorro mensual», es el resultado principal.

Datos

Lo que usted puede cambiar

Cada campo que sus visitantes pueden ajustar, tal como aparece en la calculadora y con el mismo texto de ayuda que ven en el ícono de información. Todos empiezan con un valor inicial razonable, y los 14 resultados se actualizan mientras escriben.

Detalles del Préstamo Actual

Monto Original del Préstamo
El monto original que tomó prestado cuando obtuvo esta hipoteca, antes de realizar cualquier pago.
Saldo Actual
Lo que aún debe en su hipoteca actual hoy. Este monto es el punto de partida para el nuevo préstamo de refinanciamiento.
Tasa de Interés Actual
La tasa de interés anual de su hipoteca actual. Compararla con la nueva tasa muestra si el refinanciamiento genera ahorros.
Plazo Original del Préstamo
El periodo de pago total de su hipoteca cuando fue originada por primera vez.Opciones: 30 años · 25 años · 20 años · 15 años · 10 años
Años Ya Pagados
Cuántos años lleva realizando pagos de esta hipoteca hasta ahora.
Años Restantes
Cuántos años le quedan en su hipoteca actual. Déjelo en 0 para usar el plazo original menos los años ya pagados.
Pago Mensual Actual (Capital e Interés)
Su pago mensual actual de capital e interés, sin incluir impuestos ni seguro. Déjelo en 0 para calcularlo a partir del monto, la tasa y el plazo originales, o ingrese su pago real.
Valor Actual de la Vivienda
El valor de mercado estimado actual de su vivienda, utilizado para calcular la relación préstamo-valor (para el PMI) y cuánto efectivo puede retirar.

Detalles del Nuevo Préstamo

Nueva Tasa de Interés
La tasa de interés ofrecida en el préstamo refinanciado. Reducir esta tasa es la razón más común para refinanciar.
Nuevo Plazo del Préstamo
El periodo de pago del nuevo préstamo refinanciado. Elegir un plazo más corto ahorra interés pero eleva el pago mensual.Opciones: 30 años · 25 años · 20 años · 15 años · 10 años
Costos de Cierre ($)
Los cargos iniciales requeridos para cerrar el nuevo préstamo refinanciado (cargos del prestamista, avalúo, título, etc.). Póngalo en 0 para usar el porcentaje.
Costos de Cierre (% del préstamo)
Costos de cierre como porcentaje del nuevo monto del préstamo. Solo se usa cuando el campo en dólares está en 0 — útil cuando aún no tiene una cifra exacta.
Incluir costos de cierre en el nuevo préstamo
Al activar esta opción, los costos de cierre se agregan al saldo del nuevo préstamo en lugar de pagarse de su bolsillo, lo que aumenta el monto y el interés total.

Refinanciamiento con Retiro de Efectivo (Opcional)

Quiero retirar efectivo
Active esta opción para pedir prestado patrimonio adicional por encima de su saldo actual y recibir la diferencia en efectivo al cierre.
Monto de Retiro en Efectivo
El monto de patrimonio que desea retirar en efectivo. Se suma a su saldo actual para conformar el nuevo monto del préstamo.

Costos Mensuales Adicionales

Impuesto Predial
Monto mensual del impuesto predial. Este costo es el mismo antes y después del refinanciamiento, por lo que no cambia su ahorro mensual.
Seguro de Vivienda
Prima mensual del seguro de propietario. Al igual que el impuesto predial, es un gasto en fideicomiso que no cambia con el refinanciamiento.
Tasa de PMI
Tasa anual del Seguro Hipotecario Privado como porcentaje del préstamo. Se aplica cuando la relación préstamo-valor supera el 80% en el préstamo actual o el nuevo.
Cuotas HOA
Cuotas mensuales de la asociación de propietarios. Son las mismas independientemente del refinanciamiento y se incluyen para tener una imagen completa del pago.

Definiciones

Términos de la Calculadora de Refinanciamiento, explicados

Los términos que usa esta calculadora, en palabras sencillas. Las mismas definiciones aparecen dentro de la calculadora para sus visitantes.

Punto de equilibrio
El número de meses que tarda el ahorro mensual de un refinanciamiento en recuperar sus costos de cierre. En su forma más simple, son los costos de cierre divididos entre el ahorro mensual. Si vende o vuelve a refinanciar antes de alcanzarlo, el nuevo préstamo le habrá costado más de lo que ahorró, así que compárelo con el tiempo que espera conservar la vivienda.
Costos de cierre
Los cargos únicos por originar el nuevo préstamo, como comisiones del prestamista, avalúo, seguro de título y gastos de registro. Puede ingresarlos en dólares o como porcentaje del nuevo préstamo. Pagarlos al cierre mantiene el préstamo más pequeño; sumarlos al saldo evita el desembolso inmediato, pero agrega intereses durante toda la vida del préstamo.
Tasa de interés
El porcentaje anual que el prestamista cobra sobre el saldo pendiente, que aquí se usa para calcular el pago mensual de capital e intereses. La calculadora compara su tasa actual sobre el saldo restante con la nueva tasa del nuevo préstamo. Una tasa más baja reduce el pago y el interés total, pero reiniciar un plazo largo puede compensar parte de esa ganancia.
Plazo del préstamo
El número de años en que se programa pagar un préstamo. Un refinanciamiento inicia un plazo nuevo, así que pasar de 25 años restantes a un préstamo nuevo a 30 años reduce el pago, pero puede aumentar el interés total. Un plazo nuevo más corto eleva el pago mensual y reduce el interés total, lo que se refleja en el ahorro de por vida.
Refinanciamiento con retiro de efectivo
Un refinanciamiento en el que el nuevo préstamo es mayor que su saldo actual y usted recibe la diferencia en efectivo al cierre. Aquí el monto en efectivo se suma a su saldo actual para formar el nuevo préstamo. Los prestamistas suelen limitar estos préstamos al 80% de la relación préstamo-valor, una pauta del prestamista y no una ley, y el préstamo adicional aumenta el interés total.
Relación préstamo-valor (LTV)
El saldo del préstamo dividido entre el valor actual de la vivienda, expresado como porcentaje. Un préstamo de $320,000 sobre una vivienda de $400,000 equivale a un LTV del 80%. Esta calculadora usa el LTV para decidir si el PMI aplica al préstamo actual o al nuevo, y para mostrar el patrimonio que queda después de retirar efectivo. Un LTV más bajo significa más patrimonio en la vivienda.
PMI (seguro hipotecario privado)
El seguro hipotecario privado protege al prestamista, no al prestatario, en préstamos convencionales con menos del 20% de patrimonio. Aquí se cobra a la tasa anual que usted ingresa siempre que el LTV supere el 80% en cualquiera de los dos préstamos. Según la Ley de Protección al Propietario (Homeowners Protection Act), el PMI puede cancelarse a solicitud al 80% del valor original y termina automáticamente al 78%.
Capital e intereses (P&I)
La parte del pago hipotecario mensual que reduce el saldo del préstamo (capital) y paga el cargo del prestamista por prestar (intereses). No incluye impuesto predial, seguro, PMI ni cuotas de HOA. El ahorro mensual de esta calculadora proviene principalmente del cambio en capital e intereses, más el PMI cuando aplica, porque los demás costos no cambian al refinanciar.
Cuenta de depósito en garantía (escrow)
Una cuenta que el administrador del préstamo usa para cobrar una parte del impuesto predial y del seguro de la vivienda con cada pago mensual, y para pagar esas facturas a su vencimiento. La calculadora incluye impuestos y seguro para mostrar el pago completo, pero como no cambian al refinanciar, no afectan el ahorro mensual ni el punto de equilibrio.

Para su sitio web

Cómo se ve en su sitio

Ponga la Calculadora de Refinanciamiento en su propio sitio con sus colores, sus textos y su formulario de contacto, de cualquiera de estas cinco formas según la página. Cada cálculo puede llegar a su CRM con las cifras incluidas.

Funciona en WordPress, Wix, Squarespace, Webflow, Shopify, GoHighLevel y HTML simple: pegue una línea en un bloque de HTML o de código. No necesita plugins.

  • En la página, sin iframe

    Pegue el código donde quiera que aparezca la Calculadora de Refinanciamiento. Se muestra dentro de su página, ocupa el ancho de su contenedor y crece según lo necesite.

    Ideal para: Páginas de aterrizaje, artículos de blog, páginas de calculadoras

  • Botón con ventana emergente

    Un botón en su página; con un clic, la calculadora se abre en una ventana emergente encima.

    Ideal para: Secciones de precios, portadas, listados de propiedades

  • Widget flotante en la esquina

    Péguelo una sola vez (o en el código del pie de página de todo el sitio) y aparecerá una burbuja flotante en la esquina de cada página.

    Ideal para: Todo el sitio, siempre a un clic

  • Su propio enlace o botón

    Agregue una clase a cualquier enlace, botón o imagen que ya tenga y abrirá la calculadora al hacer clic.

    Ideal para: Menús, imágenes, enlaces dentro del texto

  • Enlace directo

    Un enlace a la calculadora en página completa para correos, redes sociales, códigos QR o un elemento del menú.

    Ideal para: Correo, redes sociales, impresos, códigos QR
Empiece gratis Cómo funciona la inserción

Plan gratis, sin tarjeta. 14 días de prueba en Pro y Business.

Widgets

Úsela en un widget

Agrupe la Calculadora de Refinanciamiento con hasta 11 calculadoras más en un solo widget: un botón flotante, pestañas, una fila de botones o una cuadrícula de tarjetas. Widgets por plan: Free 1, Pro 10, Business ilimitados.

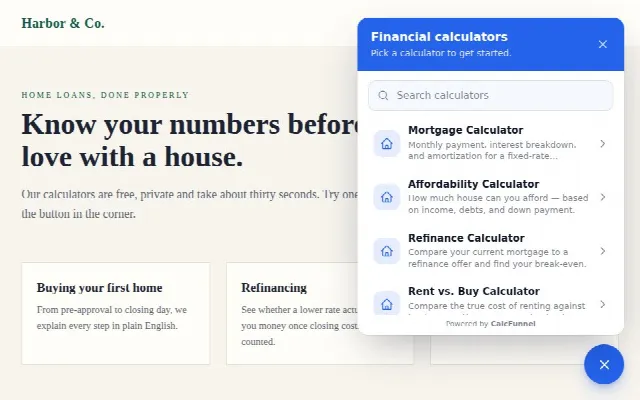
  • Widget Botón flotante, diseño Burbuja clásica: Botón redondo con un pulso suave y una lista limpia.

    Botón flotante

    Una burbuja en la esquina de cada página abre un menú con sus calculadoras.

    6 diseños listos para usar
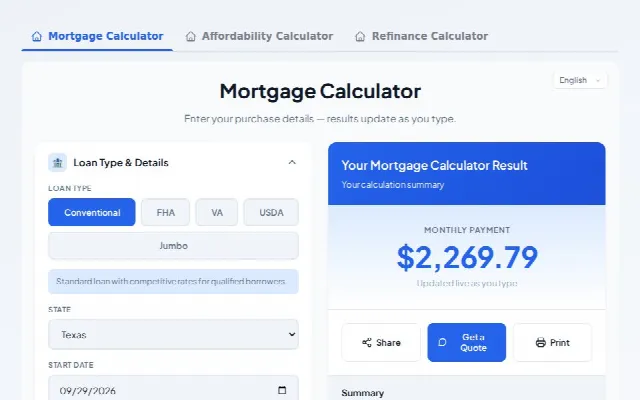
  • Widget Pestañas, diseño Subrayado: Pestañas de texto con un subrayado animado.

    Pestañas

    Varias calculadoras en un solo bloque de la página, que se cambian con pestañas.

    6 diseños listos para usar
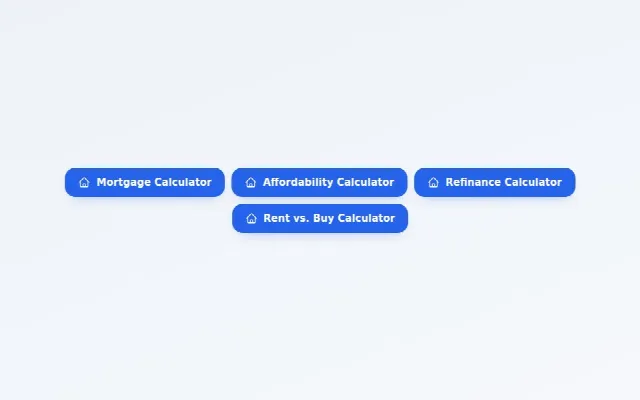
  • Widget Botones, diseño Sólido: Botones rellenos con el color de su marca.

    Botones

    Una fila de botones; cada uno abre su calculadora en una ventana emergente.

    6 diseños listos para usar
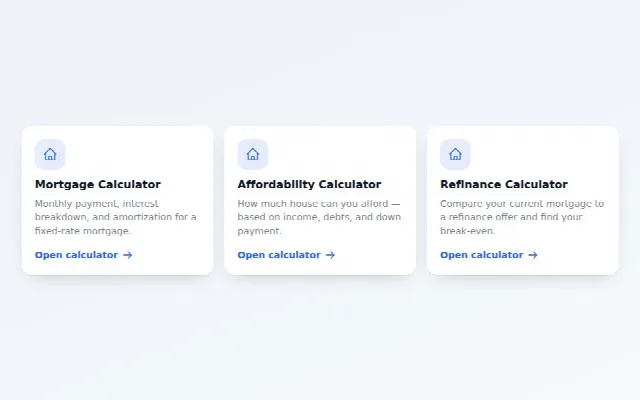
  • Widget Cuadrícula de tarjetas, diseño Elevadas: Tarjetas blancas con sombra suave y elevación.

    Cuadrícula de tarjetas

    Una cuadrícula de tarjetas con un ícono y una descripción breve; haga clic para abrir la calculadora.

    6 diseños listos para usar

Ver todos los diseños de widget

Preguntas frecuentes

Preguntas frecuentes: Calculadora de Refinanciamiento

¿Le quedó alguna duda? Pregúntele al equipo: respondemos en un día hábil.

Q.01¿Qué calcula la Calculadora de Refinanciamiento?
Compare su hipoteca actual con una oferta de refinanciamiento y encuentre su punto de equilibrio. Le muestra ahorro mensual, nuevo pago mensual, pago mensual actual, punto de equilibrio, ahorro total de por vida y nuevo monto del préstamo, además de 8 cifras más.
Q.02¿Qué datos necesito para usar la Calculadora de Refinanciamiento?
Usted ingresa 19 datos: monto original del préstamo, saldo actual, tasa de interés actual, plazo original del préstamo, años ya pagados, años restantes, pago mensual actual (Capital e interés), valor actual de la vivienda, nueva tasa de interés, nuevo plazo del préstamo, costos de cierre ($), costos de cierre (% del préstamo), incluir costos de cierre en el nuevo préstamo, quiero retirar efectivo, monto de retiro en efectivo, impuesto predial, seguro de vivienda, tasa de PMI y cuotas HOA. Cada dato viene con un valor inicial razonable, así que solo cambia lo que usted sabe.
Q.03¿Qué significa «Monto Original del Préstamo» en la Calculadora de Refinanciamiento?
El monto original que tomó prestado cuando obtuvo esta hipoteca, antes de realizar cualquier pago.
Q.04¿Qué significa «Saldo Actual» en la Calculadora de Refinanciamiento?
Lo que aún debe en su hipoteca actual hoy. Este monto es el punto de partida para el nuevo préstamo de refinanciamiento.
Q.05¿Se puede usar la Calculadora de Refinanciamiento gratis?
Sí. Puede usarla gratis en esta página, sin crear una cuenta. Insertarla en su propio sitio web está incluido en el plan Free (gratis para siempre con hasta 5 calculadoras en un dominio), dentro de la categoría Hipotecas y préstamos para vivienda. Compare los planes.
Q.06¿Puedo poner la Calculadora de Refinanciamiento en mi sitio web?
Sí. Puede insertarla dentro de la página, como un botón con ventana emergente, como un widget flotante en la esquina, desde su propio enlace o botón, o compartir un enlace directo. Funciona en sitios de WordPress, Wix, Squarespace, Webflow, Shopify, GoHighLevel y HTML simple con una sola línea de código; vea cómo se inserta.
Q.07¿Puedo cambiar el aspecto de la Calculadora de Refinanciamiento?
Sí. Elija entre 12 temas, cada uno en modo claro y oscuro, y luego aplique los colores y la tipografía de su marca. Ledger, Minimal, Compact vienen en todos los planes; los demás se desbloquean en Pro y Business.
Q.08¿La Calculadora de Refinanciamiento funciona en otros idiomas?
Sí. Funciona en español, inglés, chino simplificado, coreano, vietnamita y árabe (de derecha a izquierda). Las etiquetas, las ayudas, los resultados y las definiciones están traducidos, sus visitantes pueden cambiar de idioma dentro de la calculadora y los montos se mantienen en dólares y con el formato numérico de EE. UU.
Q.09¿La calculadora puede captar clientes potenciales?
Sí. Puede terminar con un formulario de contacto, un formulario para pedir una cotización, un panel para compartir o un botón a cualquier URL. Los contactos se guardan con los datos y los resultados del cálculo, y pueden reenviarse a su CRM mediante un webhook.
Q.10¿Los resultados de la Calculadora de Refinanciamiento son asesoría financiera?
No. Solo estimaciones. Su punto de equilibrio depende de la tasa, los costos de cierre y cuánto tiempo conserve el préstamo; los refinanciamientos con retiro de efectivo suelen limitarse a una relación préstamo-valor del 80%. Confirme las condiciones de la oferta con un prestamista autorizado.

Más calculadoras de hipotecas y préstamos para vivienda

Las 43 de Hipotecas y préstamos para vivienda

Su sitio web hace las cuentas. Usted recibe al cliente.

La Calculadora de Refinanciamiento es una de las 208 calculadoras que puede personalizar con su marca e insertar con una sola línea de código.

  • Plan gratis, sin tarjeta
  • 14 días de prueba en Pro y Business
  • Cancele cuando quiera