주택담보대출 · 조기 상환과 재융자

재융자 계산기

핵심 답변: 재융자 계산기: 무엇을 계산합니까?

재융자 계산기: 월 절감액, 새 월 상환액 및 현재 월 상환액을 계산합니다. 현재 모기지와 재융자 제안을 비교하고 손익분기점을 찾습니다. 최초 대출 금액, 현재 잔액, 현재 이자율, 원래 대출 기간 및 이미 상환한 기간(년) 등을 입력하면 입력하는 즉시 결과가 바뀝니다. 미국 기준과 미국 달러(USD)를 사용하며, 이 페이지에서 무료로 사용할 수 있습니다. Free 플랜으로 내 웹사이트에 삽입할 수 있습니다.

업데이트: · 적용 대상: 미국(미국 기준, USD)

  • 여기서는 무료 · 삽입은 Free 플랜
  • 입력 19개 · 결과 14개
  • 6개 언어 지원
  • 미국 기준·USD 적용

재융자 계산기 사용해 보기

현재 대출과 새 제안을 입력하세요. 결과가 실시간으로 업데이트됩니다.

테마 12종 모두 보기(영문)
테마
모드

Ledger · 모든 플랜에서 무료 · CalcFunnel의 기본 카드: 그라데이션 결과 헤더와 깔끔한 패널.

이 영역으로 스크롤하면 app.calcfunnel.com에서 불러옵니다.

추정치일 뿐이며 대출 제안이나 재무 상담이 아닙니다. 위에서 테마와 라이트·다크 모드를 바꾸어 내 사이트에서 어떻게 보일지 확인해 보십시오.

이 계산기를 내 웹사이트에 넣기

이 계산기가 하는 일

재융자 계산기: 계산하는 것

재융자 계산기: CalcFunnel이 제공하는 무료 삽입형 계산기입니다. 현재 모기지와 재융자 제안을 비교하고 손익분기점을 찾습니다.

입력 항목은 19개입니다: 최초 대출 금액, 현재 잔액, 현재 이자율, 원래 대출 기간, 이미 상환한 기간(년), 남은 기간(년), 현재 월 상환액(P&I), 현재 주택 가치, 새 이자율, 새 대출 기간, 클로징 비용($), 클로징 비용(대출 금액 대비 %), 클로징 비용을 새 대출에 포함, 현금 인출 희망, 현금 인출 금액, 재산세, 주택 보험, PMI 요율 및 주택소유자협회 회비(HOA).

계산 결과로 월 절감액, 새 월 상환액, 현재 월 상환액, 손익분기점, 전체 기간 절감액 및 새 대출 금액 외 8개 수치를 보여 줍니다.

대상: 론 오피서, 브로커, 주택 구입자. 내 웹사이트에 삽입하는 기능은 주택담보대출 카테고리의 일부로 Free 플랜에 포함되어 있습니다(도메인 1개에서 계산기 최대 5개까지 영구 무료).

표시되는 결과

  1. 01월 절감액
  2. 02새 월 상환액
  3. 03현재 월 상환액
  4. 04손익분기점
  5. 05전체 기간 절감액
  6. 06새 대출 금액
  7. 07현금 인출액
  8. 08새 담보인정비율(LTV)
  9. 09연간 절감액
  10. 10현재 대출 총이자
  11. 11새 대출 총이자
  12. 12현재 대출 총비용
  13. 13새 대출 총비용
  14. 14클로징 비용

첫 번째 수치인 “월 절감액”이 핵심 결과입니다.

입력 항목

직접 바꿀 수 있는 값

방문자가 조정할 수 있는 모든 항목을 계산기 그대로, 정보 아이콘에 나오는 도움말과 함께 보여 드립니다. 모든 항목에는 합리적인 기본값이 있습니다. 입력하는 즉시 결과 14개가 바뀝니다.

현재 대출 정보

최초 대출 금액
이 모기지를 처음 받을 때 상환 전 빌린 원래 금액입니다.
현재 잔액
현재 모기지에 대해 오늘 남아 있는 상환 잔액입니다. 이것이 새 재융자 대출의 시작점이 됩니다.
현재 이자율
기존 모기지의 연간 이자율입니다. 새 이자율과 비교하면 재융자로 돈이 절약되는지 알 수 있습니다.
원래 대출 기간
기존 모기지가 처음 실행될 때의 총 상환 기간입니다.선택지: 30년 · 25년 · 20년 · 15년 · 10년
이미 상환한 기간(년)
지금까지 이 모기지를 상환해 온 기간(연)입니다.
남은 기간(년)
현재 모기지의 남은 기간(연)입니다. 0으로 두면 원래 대출 기간에서 이미 상환한 기간을 뺀 값을 사용합니다.
현재 월 상환액(P&I)
세금과 보험을 제외한 현재 월 원리금 상환액입니다. 0으로 두면 원래 대출 금액, 이자율, 기간으로 계산하며, 실제 상환액을 입력할 수도 있습니다.
현재 주택 가치
주택의 현재 추정 시장 가치로, 담보인정비율(LTV, PMI 판단용)과 인출 가능한 현금을 계산하는 데 사용됩니다.

새 대출 세부 정보

새 이자율
재융자 대출에 제시된 이자율입니다. 이 이자율을 낮추는 것이 재융자의 가장 흔한 이유입니다.
새 대출 기간
새 재융자 대출의 상환 기간입니다. 기간을 짧게 선택하면 이자는 절약되지만 월 상환액이 높아집니다.선택지: 30년 · 25년 · 20년 · 15년 · 10년
클로징 비용($)
새 재융자 대출을 마무리하는 데 필요한 선불 수수료(대출 기관 수수료, 감정, 권원 등)입니다. 0으로 설정하면 대신 비율을 사용합니다.
클로징 비용(대출 금액 대비 %)
새 대출 금액 대비 클로징 비용 비율입니다. 금액 입력란이 0일 때만 사용되며, 아직 확정된 금액이 없을 때 편리합니다.
클로징 비용을 새 대출에 포함
선택하면 클로징 비용을 클로징 시 본인 부담으로 내는 대신 새 대출 잔액에 더하므로, 대출 금액과 총이자가 늘어납니다.

현금 인출 재융자(선택)

현금 인출 희망
현재 잔액을 초과하는 지분(에퀴티)을 추가로 빌려 그 차액을 클로징 시 현금으로 받으려면 이 옵션을 켜십시오.
현금 인출 금액
현금으로 인출하려는 지분(에퀴티) 금액입니다. 현재 잔액에 더해져 새 대출 금액이 됩니다.

추가 월 비용

재산세
월 재산세 금액입니다. 이 비용은 재융자 전후가 같으므로 월 절감액 수치를 바꾸지 않습니다.
주택 보험
월 주택 보험료입니다. 재산세와 마찬가지로 재융자와 함께 변하지 않는 에스크로 계정 항목입니다.
PMI 요율
대출 금액 대비 연간 PMI(민간 모기지 보험) 요율입니다. 현재 대출 또는 새 대출의 담보인정비율(LTV)이 80%를 넘을 때 적용됩니다.
주택소유자협회 회비(HOA)
월 주택소유자협회 회비(HOA)입니다. 재융자와 관계없이 동일하며, 전체 상환액을 파악하기 위해 포함됩니다.

용어 정의

재융자 계산기 용어 풀이

이 계산기에 쓰이는 용어를 쉬운 말로 풀었습니다. 같은 정의가 계산기 안에서도 방문자에게 표시됩니다.

손익분기점
재융자로 인한 월 절감액이 클로징 비용을 회수하는 데 걸리는 개월 수입니다. 가장 단순하게는 클로징 비용을 월 절감액으로 나눈 값입니다. 여기에 도달하기 전에 매도하거나 다시 재융자하면 새 대출은 절감액보다 비용이 더 든 셈이므로, 주택을 보유할 예상 기간과 비교하십시오.
클로징 비용
대출 기관 수수료, 감정, 권원 보험, 등기 비용 등 새 대출을 실행하는 데 부과되는 1회성 수수료입니다. 달러 금액이나 새 대출 대비 비율로 입력할 수 있습니다. 클로징 시 지급하면 대출 금액이 작게 유지되고, 잔액에 포함하면 당장 현금 부담은 없지만 대출 기간 동안 이자가 늘어납니다.
이자율
대출 기관이 미상환 잔액에 부과하는 연간 비율로, 여기서는 월 원리금 상환액을 계산하는 데 사용됩니다. 계산기는 남은 잔액에 대한 현재 이자율과 새 대출에 대한 새 이자율을 비교합니다. 이자율이 낮으면 상환액과 총이자가 줄지만, 긴 기간을 다시 시작하면 그 이점이 일부 상쇄될 수 있습니다.
대출 기간
대출을 상환하도록 예정된 기간(연)입니다. 재융자는 새 기간을 시작하므로, 남은 25년에서 새 30년 대출로 바꾸면 상환액은 낮아지지만 전체 이자는 늘어날 수 있습니다. 새 기간이 짧으면 월 상환액이 높아지고 총이자가 줄어들며, 전체 기간 절감액 결과에 이것이 반영됩니다.
현금 인출 재융자
새 대출이 현재 잔액보다 커서 그 차액을 클로징 시 현금으로 받는 재융자입니다. 여기서는 현금 인출 금액을 현재 잔액에 더해 새 대출을 구성합니다. 대출 기관은 보통 현금 인출 대출을 담보인정비율(LTV) 80%로 제한하는데, 이는 법이 아닌 대출 기관의 기준이며, 추가 차입은 총이자를 늘립니다.
담보인정비율(LTV)
대출 잔액을 주택의 현재 가치로 나눈 값으로, 백분율로 표시합니다. $400,000 주택에 대한 $320,000 대출은 LTV 80%입니다. 이 계산기는 LTV를 사용해 현재 대출 또는 새 대출에 PMI가 적용되는지 판단하고, 현금 인출 후 남은 지분(에퀴티)을 보여줍니다. LTV가 낮을수록 주택 지분이 많다는 뜻입니다.
PMI
PMI(민간 모기지 보험)는 지분(에퀴티)이 20% 미만인 일반(컨벤셔널) 대출에서 대출자가 아닌 대출 기관을 보호합니다. 여기서는 어느 대출이든 LTV가 80%를 넘을 때마다 입력한 연간 요율로 부과됩니다. 주택소유자보호법(Homeowners Protection Act)에 따라 원래 가치의 80%에 도달하면 요청 시 해지할 수 있고, 78%에 도달하면 자동으로 종료됩니다.
원리금(P&I)
월 모기지 상환액 중 대출 잔액(원금)을 갚고 대출 비용(이자)을 지급하는 부분입니다. 재산세, 보험, PMI, HOA 회비는 제외됩니다. 이 계산기의 월 절감액은 재융자 후에도 다른 비용은 그대로이므로 주로 원리금(P&I)의 변화와, 해당하는 경우 PMI에서 나옵니다.
에스크로 계정(escrow)
대출 서비서가 매월 상환 시 재산세와 주택 보험료의 일부를 징수해 두었다가 납부 기한에 해당 비용을 지급하는 데 사용하는 계정입니다. 계산기는 전체 상환액을 보여주기 위해 세금과 보험을 포함하지만, 재융자로 변하지 않으므로 월 절감액이나 손익분기점에는 영향을 주지 않습니다.

내 웹사이트용

내 사이트에서 보이는 모습

내 색상, 문구, 리드 양식으로 이 계산기(재융자 계산기)를 내 사이트에 넣으십시오. 페이지에 맞게 다섯 가지 방식 중 하나를 고르면 됩니다. 모든 계산은 수치가 첨부된 채로 CRM에 도착할 수 있습니다.

WordPress, Wix, Squarespace, Webflow, Shopify, GoHighLevel 및 일반 HTML에서 작동합니다. HTML 또는 코드 블록에 한 줄만 붙여 넣으십시오. 플러그인이 필요 없습니다.

  • 페이지 안에 삽입(iframe 없음)

    재융자 계산기가 표시될 위치에 코드를 붙여 넣으십시오. 페이지 안에 그려지고 컨테이너 너비에 맞춰 늘어납니다.

    적합한 곳: 랜딩 페이지, 블로그 글, 계산기 페이지

  • 팝업 버튼

    페이지에 버튼이 놓이고, 클릭하면 계산기가 팝업으로 열립니다.

    적합한 곳: 요금 안내 영역, 메인 상단, 매물 목록

  • 모서리 플로팅 위젯

    한 번만(또는 사이트 공통 푸터 코드에) 붙여 넣으면 모든 페이지 모서리에 버블이 떠 있습니다.

    적합한 곳: 사이트 전체, 언제나 클릭 한 번

  • 내 링크나 버튼

    기존 링크, 버튼, 이미지에 클래스를 지정하면 클릭할 때 계산기가 열립니다.

    적합한 곳: 메뉴, 이미지, 본문 링크

  • 직접 링크

    이메일, 소셜 게시물, QR 코드, 메뉴 항목에 쓰는 전체 화면 계산기 링크입니다.

    적합한 곳: 이메일, 소셜, 인쇄물, QR 코드
무료로 시작 삽입 방식 알아보기

무료 플랜은 카드 불필요. Pro 및 Business는 14일 무료 체험.

위젯

위젯으로 사용하기

이 계산기(재융자 계산기)를 다른 계산기 최대 11개와 묶어 하나의 위젯으로 만들 수 있습니다. 플로팅 런처, 탭, 버튼 줄, 카드 그리드 중에서 고르십시오. 플랜별 위젯 수: Free 1개, Pro 10개, Business 무제한개.

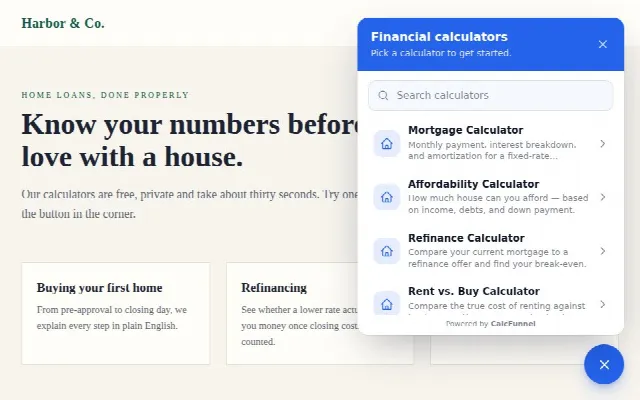
  • 플로팅 런처 위젯, 클래식 버블 디자인: 은은하게 맥박치는 원형 런처와 깔끔한 목록.

    플로팅 런처

    모든 페이지 모서리의 버블을 누르면 계산기 메뉴가 열립니다.

    기본 디자인 6종
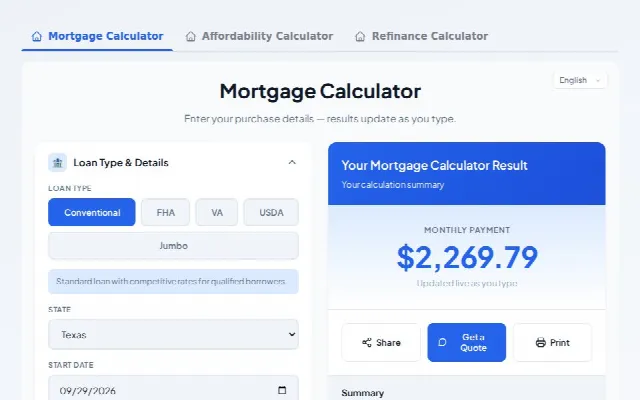
  • 탭 위젯, 밑줄 디자인: 움직이는 밑줄이 있는 텍스트 탭.

    탭

    페이지의 한 블록에 계산기를 나란히 두고 탭으로 전환합니다.

    기본 디자인 6종
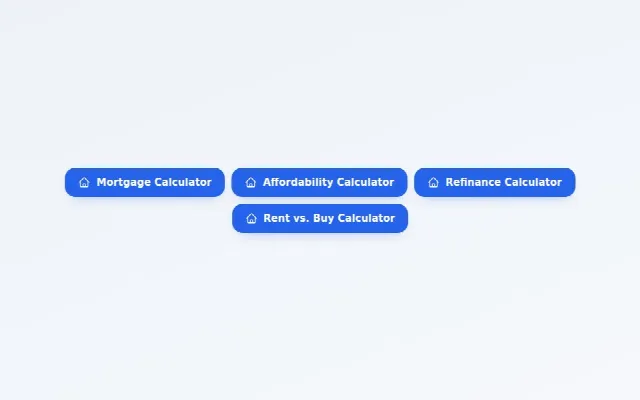
  • 버튼 위젯, 단색 디자인: 브랜드 색상으로 채운 버튼.

    버튼

    버튼을 한 줄로 배치하고, 각 버튼을 누르면 해당 계산기가 팝업으로 열립니다.

    기본 디자인 6종
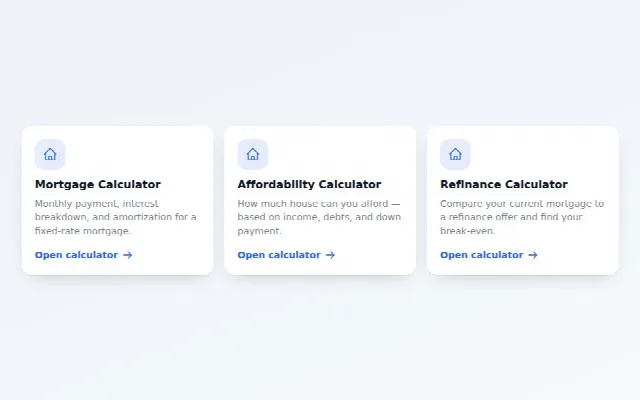
  • 카드 그리드 위젯, 떠 있는 카드 디자인: 부드러운 그림자로 떠오르는 흰색 카드.

    카드 그리드

    아이콘과 짧은 설명이 있는 카드 그리드. 누르면 계산기가 열립니다.

    기본 디자인 6종

모든 위젯 디자인 보기(영문)

FAQ

재융자 계산기 FAQ

궁금한 점이 남으셨나요? 팀에 문의하십시오. 영업일 기준 1일 이내에 답변드립니다.

Q.01재융자 계산기: 무엇을 계산합니까?
현재 모기지와 재융자 제안을 비교하고 손익분기점을 찾습니다. 계산 결과로 월 절감액, 새 월 상환액, 현재 월 상환액, 손익분기점, 전체 기간 절감액 및 새 대출 금액 외 8개 수치를 보여 줍니다.
Q.02재융자 계산기: 어떤 정보가 필요합니까?
입력 항목은 19개입니다: 최초 대출 금액, 현재 잔액, 현재 이자율, 원래 대출 기간, 이미 상환한 기간(년), 남은 기간(년), 현재 월 상환액(P&I), 현재 주택 가치, 새 이자율, 새 대출 기간, 클로징 비용($), 클로징 비용(대출 금액 대비 %), 클로징 비용을 새 대출에 포함, 현금 인출 희망, 현금 인출 금액, 재산세, 주택 보험, PMI 요율 및 주택소유자협회 회비(HOA). 모든 항목에 합리적인 기본값이 들어 있으므로 아는 값만 바꾸시면 됩니다.
Q.03재융자 계산기: “최초 대출 금액”은 무슨 뜻입니까?
이 모기지를 처음 받을 때 상환 전 빌린 원래 금액입니다.
Q.04재융자 계산기: “현재 잔액”은 무슨 뜻입니까?
현재 모기지에 대해 오늘 남아 있는 상환 잔액입니다. 이것이 새 재융자 대출의 시작점이 됩니다.
Q.05재융자 계산기: 무료로 쓸 수 있습니까?
네. 이 페이지에서 계정 없이 무료로 사용하실 수 있습니다. 내 웹사이트에 삽입하는 기능은 주택담보대출 카테고리의 일부로 Free 플랜에 포함되어 있습니다(도메인 1개에서 계산기 최대 5개까지 영구 무료). 요금제 비교.
Q.06재융자 계산기: 제 웹사이트에 넣을 수 있습니까?
네. 페이지 안에 직접, 팝업 버튼으로, 모서리 플로팅 위젯으로, 내 링크나 버튼에 연결하여 삽입하거나 직접 링크로 공유할 수 있습니다. WordPress, Wix, Squarespace, Webflow, Shopify, GoHighLevel 및 일반 HTML 사이트에서 코드 한 줄로 작동합니다. 삽입 방법을 참고하십시오.
Q.07재융자 계산기: 디자인을 바꿀 수 있습니까?
네. 라이트·다크 모드를 갖춘 테마 12종(영문) 중에서 고른 뒤 브랜드 색상과 글꼴을 지정하십시오. Ledger, Minimal, Compact 테마는 모든 플랜에서 제공되며, 나머지는 Pro와 Business에서 열립니다.
Q.08재융자 계산기: 한국어로도 제공됩니까?
네. 한국어, 영어, 스페인어, 중국어 간체, 베트남어, 아랍어로 작동하며 아랍어는 오른쪽에서 왼쪽으로 표시됩니다. 항목 이름, 도움말, 결과, 용어 설명이 모두 번역되어 있고 방문자가 계산기 안에서 언어를 바꿀 수 있으며, 금액은 미국 달러와 미국식 숫자 형식으로 표시됩니다.
Q.09계산기로 잠재 고객을 확보할 수 있습니까?
네. 계산 후 리드 양식, 견적 요청 양식, 공유 패널 또는 원하는 URL로 이동하는 버튼을 표시할 수 있습니다. 리드는 입력값과 결과가 함께 저장되며 웹훅으로 CRM에 전달할 수 있습니다.
Q.10재융자 계산기: 결과가 재무 상담입니까?
아닙니다. 추정치일 뿐입니다. 손익분기점은 이자율, 클로징 비용, 대출 보유 기간에 따라 달라지며, 현금 인출 재융자는 보통 담보인정비율(LTV) 80%로 제한됩니다. 제안 조건은 면허를 보유한 대출 기관에 확인하십시오.

관련 주택담보대출 계산기

주택담보대출 전체 43개

계산은 웹사이트가. 고객은 당신에게.

재융자 계산기: 브랜드를 입혀 코드 한 줄로 삽입할 수 있는 계산기 208개 중 하나입니다.

  • 무료 플랜, 카드 불필요
  • Pro 및 Business 14일 무료 체험
  • 언제든지 해지 가능