الرهن العقاري وقروض المنازل · السداد وإعادة التمويل

حاسبة إعادة التمويل

إجابة مختصرة: ماذا تحسب حاسبة إعادة التمويل؟

تحسب حاسبة إعادة التمويل التوفير الشهري والقسط الشهري الجديد والدفعة الشهرية الحالية. قارن رهنك العقاري الحالي بعرض إعادة تمويل واعرف نقطة التعادل. تدخل مبلغ القرض الأصلي والرصيد الحالي وسعر الفائدة الحالي ومدة القرض الأصلية والسنوات المسدَّدة حتى الآن وبعض التفاصيل الأخرى، وتتحدّث النتائج أثناء الكتابة. تعتمد القواعد الأمريكية والدولار الأمريكي، واستخدامها مجاني في هذه الصفحة.

آخر تحديث · ينطبق على الولايات المتحدة (القواعد الأمريكية، USD)

  • مجانية هنا · التضمين بخطة Free
  • 19 مدخلًا · 14 نتيجة
  • تعمل بست لغات
  • بالقواعد الأمريكية والدولار

جرّب حاسبة إعادة التمويل

أدخل قرضك الحالي والعرض الجديد — تتحدّث النتائج مباشرة.

اطّلع على كل السمات (12) بالإنجليزية
السمة
الوضع

Ledger · مجانية في كل الخطط · بطاقة CalcFunnel الكلاسيكية: رأس نتائج متدرّج الألوان ولوحات واضحة.

تُحمَّل من app.calcfunnel.com عند وصولك إلى هذا القسم.

تقديرات فقط، وليست عرض قرض ولا استشارة مالية. غيّر السمة والوضع الفاتح أو الداكن أعلاه لترى كيف ستبدو في موقعك.

ضع هذه الحاسبة في موقعك

ماذا تفعل هذه الحاسبة

ما الذي تحسبه حاسبة إعادة التمويل

حاسبة إعادة التمويل حاسبة مجانية قابلة للتضمين من CalcFunnel. قارن رهنك العقاري الحالي بعرض إعادة تمويل واعرف نقطة التعادل.

تدخل 19 قيمة: مبلغ القرض الأصلي والرصيد الحالي وسعر الفائدة الحالي ومدة القرض الأصلية والسنوات المسدَّدة حتى الآن والسنوات المتبقية والقسط الشهري الحالي (P&I) والقيمة الحالية للمنزل وسعر الفائدة الجديد ومدة القرض الجديد وتكاليف الإغلاق ($) وتكاليف الإغلاق (% من القرض) وإضافة تكاليف الإغلاق إلى القرض الجديد وأريد سحب نقد والمبلغ النقدي المسحوب وضريبة العقار وتأمين المنزل ومعدل PMI ورسوم HOA.

وتعرض التوفير الشهري والقسط الشهري الجديد والدفعة الشهرية الحالية ونقطة التعادل والتوفير مدى عمر القرض ومبلغ القرض الجديد، إضافة إلى 8 أرقام أخرى.

مصممة لـ وسطاء الرهن العقاري وفرق الإقراض والأسر الباحثة عن منزل. تضمينها في موقعك متاح في خطة Free (مجانًا دائمًا حتى 5 حاسبات على نطاق واحد)، ضمن فئة الرهن العقاري وقروض المنازل.

النتائج التي تعرضها

  1. 01التوفير الشهري
  2. 02القسط الشهري الجديد
  3. 03الدفعة الشهرية الحالية
  4. 04نقطة التعادل
  5. 05التوفير مدى عمر القرض
  6. 06مبلغ القرض الجديد
  7. 07السحب النقدي
  8. 08نسبة القرض إلى القيمة الجديدة
  9. 09التوفير السنوي
  10. 10إجمالي الفائدة الحالي
  11. 11إجمالي الفائدة الجديد
  12. 12إجمالي التكلفة الحالي
  13. 13إجمالي التكلفة الجديد
  14. 14تكاليف الإغلاق

الرقم الأول، «التوفير الشهري»، هو النتيجة الرئيسية.

المدخلات

ما يمكنك تغييره

كل حقل يمكن للزوار تعديله كما يظهر في الحاسبة، مع نص المساعدة نفسه الذي يرونه عند أيقونة المعلومات. ولكل حقل قيمة افتراضية معقولة، وتتحدّث النتائج الـ14 أثناء الكتابة.

تفاصيل القرض الحالي

مبلغ القرض الأصلي
المبلغ الأصلي الذي اقترضته عند حصولك على هذا الرهن العقاري أول مرة، قبل سداد أي أقساط.
الرصيد الحالي
ما لا تزال تدين به على رهنك العقاري الحالي اليوم. ويصبح نقطة البداية لقرض إعادة التمويل الجديد.
سعر الفائدة الحالي
سعر الفائدة السنوي على رهنك العقاري الحالي. تُظهر مقارنته بالسعر الجديد ما إذا كانت إعادة التمويل توفّر المال.
مدة القرض الأصلية
إجمالي فترة سداد رهنك العقاري الحالي عند إنشائه أول مرة.الخيارات: 30 سنة · 25 سنة · 20 سنة · 15 سنة · 10 سنوات
السنوات المسدَّدة حتى الآن
عدد السنوات التي سدّدت فيها أقساط هذا الرهن العقاري حتى الآن.
السنوات المتبقية
عدد السنوات المتبقية على رهنك العقاري الحالي. اتركها 0 لاستخدام المدة الأصلية مطروحًا منها السنوات المسدَّدة.
القسط الشهري الحالي (P&I)
قسط الأصل والفائدة الحالي كل شهر، دون الضرائب والتأمين. اتركه 0 لحسابه من مبلغ القرض الأصلي والسعر والمدة، أو أدخل قسطك الفعلي.
القيمة الحالية للمنزل
القيمة السوقية التقديرية الحالية لمنزلك، وتُستخدم لحساب نسبة القرض إلى القيمة (لأغراض PMI) ومقدار النقد الذي يمكنك سحبه.

تفاصيل القرض الجديد

سعر الفائدة الجديد
سعر الفائدة المعروض على القرض المُعاد تمويله. خفض هذا السعر هو السبب الأكثر شيوعًا لإعادة التمويل.
مدة القرض الجديد
فترة سداد القرض الجديد المُعاد تمويله. اختيار مدة أقصر يوفّر الفائدة لكنه يرفع القسط الشهري.الخيارات: 30 سنة · 25 سنة · 20 سنة · 15 سنة · 10 سنوات
تكاليف الإغلاق ($)
الرسوم المقدَّمة اللازمة لإغلاق القرض الجديد المُعاد تمويله (رسوم جهة الإقراض والتقييم وسند الملكية وغيرها). اضبطها على 0 لاستخدام النسبة المئوية بدلًا منها.
تكاليف الإغلاق (% من القرض)
تكاليف الإغلاق كنسبة مئوية من مبلغ القرض الجديد. تُستخدم فقط عندما يكون حقل الدولار 0 — مفيدة عندما لا يتوفر لديك رقم مؤكد بالدولار بعد.
إضافة تكاليف الإغلاق إلى القرض الجديد
عند التحديد، تُضاف تكاليف الإغلاق إلى رصيد القرض الجديد بدلًا من دفعها من جيبك عند الإغلاق، مما يزيد مبلغ قرضك والفائدة الإجمالية.

إعادة التمويل مع سحب نقدي (اختياري)

أريد سحب نقد
فعّل هذا الخيار لاقتراض حقوق ملكية إضافية فوق رصيدك الحالي واستلام الفرق نقدًا عند الإغلاق.
المبلغ النقدي المسحوب
مقدار حقوق الملكية الذي تريد سحبه نقدًا. ويُضاف إلى رصيدك الحالي ليشكّل مبلغ القرض الجديد.

تكاليف شهرية إضافية

ضريبة العقار
مبلغ ضريبة العقار الشهري. هذه التكلفة نفسها قبل إعادة التمويل وبعدها، لذا لا تغيّر رقم توفيرك الشهري.
تأمين المنزل
قسط تأمين المنزل الشهري. ومثل ضريبة العقار، هو بند في حساب الضمان (escrow) لا يتغير مع إعادة التمويل.
معدل PMI
معدل تأمين الرهن العقاري الخاص السنوي كنسبة مئوية من القرض. يُطبَّق عندما تتجاوز نسبة القرض إلى القيمة 80% في القرض الحالي أو الجديد.
رسوم HOA
رسوم جمعية الملاك (HOA) الشهرية. وهي نفسها بغض النظر عن إعادة التمويل، وتُدرج لصورة كاملة عن القسط.

التعريفات

مصطلحات حاسبة إعادة التمويل بشرح مبسّط

المصطلحات التي تستخدمها هذه الحاسبة بكلمات بسيطة. وتظهر التعريفات نفسها داخل الحاسبة لزوارك.

نقطة التعادل
عدد الأشهر اللازمة ليغطي التوفير الشهري من إعادة التمويل تكاليف إغلاقها. وفي أبسط صوره هو تكاليف الإغلاق مقسومة على التوفير الشهري. إذا بعت أو أعدت التمويل مرة أخرى قبل بلوغها، فقد كلّفك القرض الجديد أكثر مما وفّر، لذا قارنها بالمدة التي تتوقع الاحتفاظ فيها بالمنزل.
تكاليف الإغلاق
الرسوم لمرة واحدة المفروضة لإنشاء القرض الجديد، مثل رسوم جهة الإقراض والتقييم وتأمين سند الملكية ورسوم التسجيل. يمكنك إدخالها بالدولار أو كنسبة مئوية من القرض الجديد. دفعها عند الإغلاق يُبقي القرض أصغر؛ وإضافتها إلى الرصيد تُغنيك عن الدفع من جيبك لكنها تضيف فائدة على مدى عمر القرض.
سعر الفائدة
النسبة السنوية التي تفرضها جهة الإقراض على الرصيد القائم، وتُستخدم هنا لحساب قسط الأصل والفائدة الشهري. تقارن الحاسبة سعرك الحالي على الرصيد المتبقي بالسعر الجديد على القرض الجديد. يخفض السعر الأقل القسط والفائدة الإجمالية، لكن بدء مدة طويلة من جديد قد يعوّض جزءًا من هذا المكسب.
مدة القرض
عدد السنوات المقرر سداد القرض خلالها. تبدأ إعادة التمويل مدة جديدة، لذا فإن الانتقال من 25 سنة متبقية إلى قرض جديد مدته 30 سنة يخفض القسط لكنه قد يضيف فائدة إجمالًا. وترفع المدة الجديدة الأقصر القسط الشهري وتخفض الفائدة الإجمالية، وهو ما تعكسه نتيجة التوفير مدى عمر القرض.
إعادة التمويل مع سحب نقدي
إعادة تمويل يكون فيها القرض الجديد أكبر من رصيدك الحالي وتستلم الفرق نقدًا عند الإغلاق. يُضاف هنا المبلغ النقدي المسحوب إلى رصيدك الحالي ليشكّل القرض الجديد. تحدّ جهات الإقراض عادةً قروض السحب النقدي عند 80% من نسبة القرض إلى القيمة، وهو إرشاد لدى جهات الإقراض لا قانون، ويرفع الاقتراض الإضافي الفائدة الإجمالية.
نسبة القرض إلى القيمة (LTV)
رصيد القرض مقسومًا على القيمة الحالية للمنزل، معروضًا كنسبة مئوية. قرض بقيمة $320,000 على منزل بقيمة $400,000 يساوي LTV بنسبة 80%. تستخدم هذه الحاسبة LTV لتقرير ما إذا كان PMI ينطبق على القرض الحالي أو الجديد ولعرض حقوق الملكية المتبقية بعد أي سحب نقدي. وتعني LTV الأقل حقوق ملكية أكبر في المنزل.
PMI
يحمي تأمين الرهن العقاري الخاص جهة الإقراض لا المقترض، في القروض التقليدية ذات حقوق ملكية أقل من 20%. ويُحتسب هنا بالمعدل السنوي الذي تُدخله كلما تجاوزت LTV نسبة 80% في أيٍّ من القرضين. وبموجب قانون حماية مالكي المنازل (Homeowners Protection Act)، يمكن إلغاء PMI عند الطلب عند 80% من القيمة الأصلية وينتهي تلقائيًا عند 78%.
الأصل والفائدة (P&I)
جزء قسط الرهن العقاري الشهري الذي يسدّد رصيد القرض (أصل القرض) ويدفع رسوم جهة الإقراض مقابل الاقتراض (الفائدة). ويستبعد ضريبة العقار والتأمين وPMI ورسوم HOA. يأتي التوفير الشهري في هذه الحاسبة أساسًا من التغير في P&I، إضافة إلى PMI حيثما ينطبق، لأن التكاليف الأخرى تبقى كما هي بعد إعادة التمويل.
حساب الضمان (escrow)
حساب تستخدمه جهة خدمة القرض لتحصيل حصة من ضريبة العقار وتأمين المنزل مع كل قسط شهري ولدفع تلك الفواتير عند استحقاقها. تُدرج الحاسبة الضريبة والتأمين لصورة كاملة عن القسط، لكن لأنهما لا يتغيران مع إعادة التمويل، فلا يؤثران في التوفير الشهري أو نقطة التعادل.

لموقعك

كيف تبدو في موقعك

ضع حاسبة إعادة التمويل في موقعك بألوانك ونصوصك ونموذج التواصل الخاص بك، بإحدى الطرق الخمس التالية حسب الصفحة. ويمكن أن تصل كل عملية حسابية إلى نظام CRM لديك مع أرقامها.

تعمل على WordPress وWix وSquarespace وWebflow وShopify وGoHighLevel وHTML عادي: الصق سطرًا واحدًا في كتلة HTML أو كتلة شيفرة، دون أي إضافة.

  • داخل الصفحة بلا iframe

    الصق الشيفرة حيث تريد أن تظهر حاسبة إعادة التمويل. تُعرض داخل صفحتك، وتملأ عرض الحاوية، وتتمدد حسب المحتوى.

    الأنسب لـ: صفحات الهبوط، مقالات المدونة، صفحات الحاسبات

  • زر بنافذة منبثقة

    زر في صفحتك يفتح الحاسبة في نافذة منبثقة بنقرة واحدة.

    الأنسب لـ: أقسام الأسعار، رأس الصفحة، قوائم العقارات

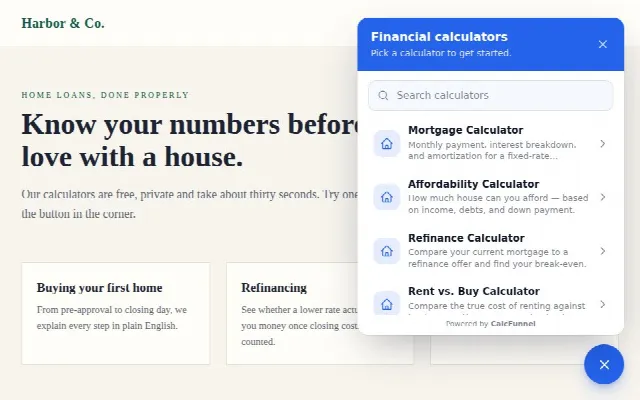
  • أداة عائمة في الزاوية

    الصقها مرة واحدة (أو في شيفرة تذييل الموقع) لتظهر فقاعة عائمة في زاوية كل صفحة.

    الأنسب لـ: الموقع كله، على بعد نقرة دائمًا

  • رابطك أو زرك الخاص

    أضف فئة (class) إلى أي رابط أو زر أو صورة موجودة لتفتح الحاسبة عند النقر.

    الأنسب لـ: القوائم، الصور، الروابط داخل النص

  • رابط مباشر

    رابط إلى الحاسبة بصفحة كاملة للبريد الإلكتروني ومنشورات التواصل الاجتماعي ورموز QR وعناصر القائمة.

    الأنسب لـ: البريد الإلكتروني، التواصل الاجتماعي، المطبوعات، رموز QR
ابدأ مجانًا كيف يعمل التضمين

خطة مجانية بلا بطاقة. تجربة 14 يومًا لخطتي Pro وBusiness.

الأدوات

استخدمها داخل أداة

اجمع حاسبة إعادة التمويل مع ما يصل إلى 11 حاسبات أخرى في أداة واحدة: مشغّل عائم، أو علامات تبويب، أو صف أزرار، أو شبكة بطاقات. عدد الأدوات لكل خطة: Free 1، وPro 10، وBusiness غير محدود.

  • أداة زر عائم، تصميم فقاعة كلاسيكية: زر دائري بنبض خفيف وقائمة واضحة.

    زر عائم

    فقاعة في زاوية كل صفحة تفتح قائمة بحاسباتك.

    6 تصاميم جاهزة
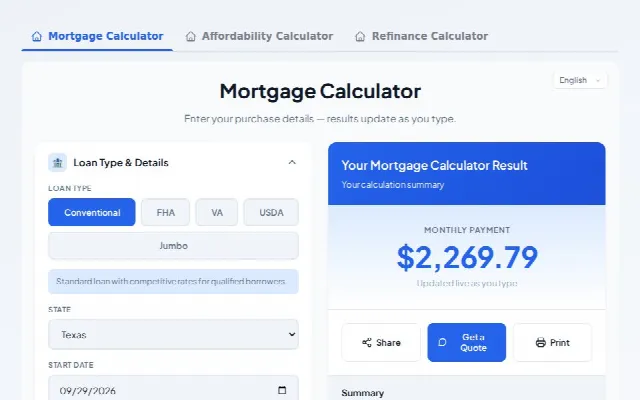
  • أداة علامات تبويب، تصميم خط سفلي: علامات تبويب نصية بخط سفلي متحرك.

    علامات تبويب

    حاسبات متجاورة في قسم واحد من الصفحة، يُنتقل بينها بعلامات التبويب.

    6 تصاميم جاهزة
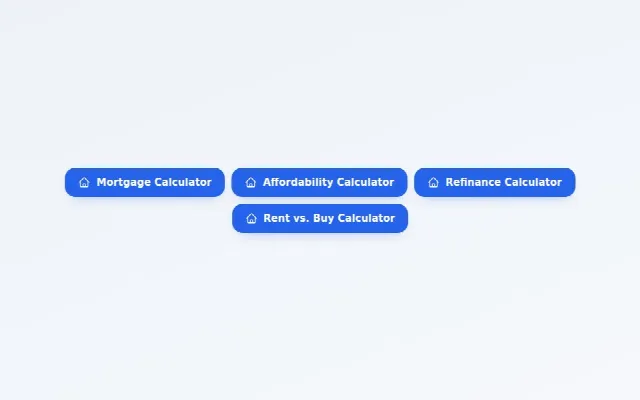
  • أداة أزرار، تصميم مُصمت: أزرار ممتلئة بلون علامتك التجارية.

    أزرار

    صف من الأزرار، يفتح كل منها حاسبته في نافذة منبثقة.

    6 تصاميم جاهزة
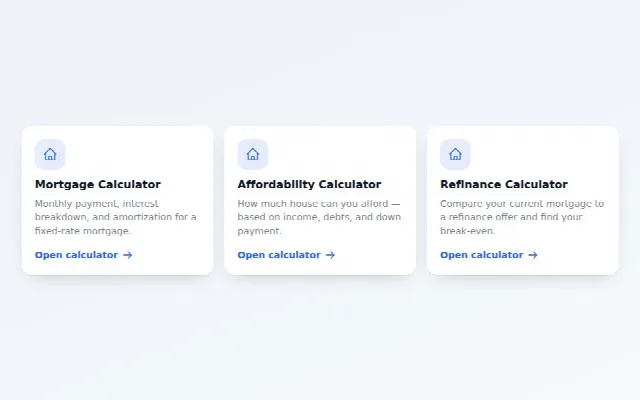
  • أداة شبكة بطاقات، تصميم مرتفعة: بطاقات بيضاء بظل ناعم وارتفاع خفيف.

    شبكة بطاقات

    شبكة من البطاقات بأيقونة ونبذة قصيرة؛ انقر لفتح الحاسبة.

    6 تصاميم جاهزة

اطّلع على كل تصاميم الأدوات (بالإنجليزية)

الأسئلة الشائعة

أسئلة شائعة عن حاسبة إعادة التمويل

هل ما زال لديك سؤال؟ اسأل فريقنا، ونرد خلال يوم عمل واحد.

Q.01ماذا تحسب حاسبة إعادة التمويل؟
قارن رهنك العقاري الحالي بعرض إعادة تمويل واعرف نقطة التعادل. وتعرض التوفير الشهري والقسط الشهري الجديد والدفعة الشهرية الحالية ونقطة التعادل والتوفير مدى عمر القرض ومبلغ القرض الجديد، إضافة إلى 8 أرقام أخرى.
Q.02ما المعلومات المطلوبة لاستخدام حاسبة إعادة التمويل؟
تدخل 19 قيمة: مبلغ القرض الأصلي والرصيد الحالي وسعر الفائدة الحالي ومدة القرض الأصلية والسنوات المسدَّدة حتى الآن والسنوات المتبقية والقسط الشهري الحالي (P&I) والقيمة الحالية للمنزل وسعر الفائدة الجديد ومدة القرض الجديد وتكاليف الإغلاق ($) وتكاليف الإغلاق (% من القرض) وإضافة تكاليف الإغلاق إلى القرض الجديد وأريد سحب نقد والمبلغ النقدي المسحوب وضريبة العقار وتأمين المنزل ومعدل PMI ورسوم HOA. ولكل مدخل قيمة افتراضية معقولة، فلا تغيّر إلا ما تعرفه.
Q.03ما معنى «مبلغ القرض الأصلي» في حاسبة إعادة التمويل؟
المبلغ الأصلي الذي اقترضته عند حصولك على هذا الرهن العقاري أول مرة، قبل سداد أي أقساط.
Q.04ما معنى «الرصيد الحالي» في حاسبة إعادة التمويل؟
ما لا تزال تدين به على رهنك العقاري الحالي اليوم. ويصبح نقطة البداية لقرض إعادة التمويل الجديد.
Q.05هل استخدام حاسبة إعادة التمويل مجاني؟
نعم. يمكنك استخدامها مجانًا في هذه الصفحة دون إنشاء حساب. تضمينها في موقعك متاح في خطة Free (مجانًا دائمًا حتى 5 حاسبات على نطاق واحد)، ضمن فئة الرهن العقاري وقروض المنازل. قارن الخطط.
Q.06هل يمكنني تضمين حاسبة إعادة التمويل في موقعي؟
نعم. يمكن تضمينها داخل الصفحة، أو كزر بنافذة منبثقة، أو كأداة عائمة في الزاوية، أو ربطها برابطك أو زرك الخاص، أو مشاركة رابط مباشر. تعمل على مواقع WordPress وWix وSquarespace وWebflow وShopify وGoHighLevel وHTML عادي بسطر واحد من الشيفرة؛ راجع طرق التضمين.
Q.07هل يمكنني تغيير مظهر حاسبة إعادة التمويل؟
نعم. اختر من بين 12 سمة (بالإنجليزية)، لكل منها وضع فاتح وداكن، ثم اضبط ألوان علامتك التجارية وخطها. السمات Ledger، Minimal، Compact متاحة في كل الخطط، وتُفتح البقية في Pro وBusiness.
Q.08هل تتوفر حاسبة إعادة التمويل بالعربية؟
نعم. تعمل بالعربية والإنجليزية والإسبانية والصينية المبسطة والكورية والفيتنامية، وتُعرض بالعربية من اليمين إلى اليسار. التسميات والتلميحات والنتائج والتعريفات كلها مترجمة، ويمكن للزوار تبديل اللغة داخل الحاسبة، وتبقى المبالغ بالدولار الأمريكي وبتنسيق الأرقام الأمريكي.
Q.09هل تجمع الحاسبة بيانات العملاء المحتملين؟
نعم. يمكن أن تنتهي بنموذج تواصل، أو نموذج «اطلب عرض سعر»، أو لوحة مشاركة، أو زر يؤدي إلى أي رابط. تُحفظ بيانات العملاء مع المدخلات والنتائج، ويمكن إرسالها إلى نظام CRM لديك عبر webhook.
Q.10هل نتائج حاسبة إعادة التمويل استشارة مالية؟
لا. تقديرات فقط. تعتمد نقطة التعادل على السعر وتكاليف الإغلاق ومدة احتفاظك بالقرض؛ وعادةً ما تُحدّ إعادة التمويل مع سحب نقدي عند 80% من نسبة القرض إلى القيمة. أكّد شروط العرض مع جهة إقراض مرخّصة.

حاسبات أخرى في الرهن العقاري وقروض المنازل

كل حاسبات الرهن العقاري وقروض المنازل (43)

موقعك يتولى الحساب. وأنت تكسب العميل.

حاسبة إعادة التمويل واحدة من 208 حاسبة يمكنك وضع علامتك التجارية عليها وتضمينها بسطر واحد من الشيفرة.

  • خطة مجانية بلا بطاقة
  • تجربة 14 يومًا لخطتي Pro وBusiness
  • إلغاء في أي وقت