Kinh doanh · Phân tích và định giá

Máy tính thu hồi tài sản bán trả góp

Trả lời ngắn: Máy tính thu hồi tài sản bán trả góp tính những gì?

Máy tính thu hồi tài sản bán trả góp tính khoản lãi chịu thuế khi thu hồi, mức trần lợi nhuận (Giới hạn) và các khoản thanh toán đã nhận. Ước tính khoản lãi chịu thuế khi quý vị thu hồi bất động sản đã bán theo hình thức trả góp (IRC §1038).

Cập nhật · Áp dụng tại Hoa Kỳ (quy định của Hoa Kỳ, USD)

  • Miễn phí tại đây · nhúng với gói Business
  • 4 mục nhập · 4 kết quả
  • Dùng được bằng 6 ngôn ngữ
  • Theo quy định Hoa Kỳ, tính bằng USD

Dùng thử Máy tính thu hồi tài sản bán trả góp

Xem khoản lãi khi thu hồi — kết quả cập nhật ngay khi quý vị nhập.

Xem cả 12 chủ đề (tiếng Anh)
Chủ đề
Chế độ

Ledger · Miễn phí trong mọi gói · Thẻ CalcFunnel cổ điển: phần đầu kết quả chuyển màu, các khung gọn gàng.

Tải từ app.calcfunnel.com khi quý vị cuộn đến đây.

Chỉ là ước tính — không phải đề nghị cho vay hay tư vấn tài chính. Đổi chủ đề và chế độ sáng/tối ở trên để xem máy tính trông ra sao trên trang của quý vị.

Đưa máy tính này lên trang web của quý vị

Máy tính này làm gì

Máy tính thu hồi tài sản bán trả góp tính những gì

Máy tính thu hồi tài sản bán trả góp là máy tính miễn phí, có thể nhúng, do CalcFunnel cung cấp. Ước tính khoản lãi chịu thuế khi quý vị thu hồi bất động sản đã bán theo hình thức trả góp (IRC §1038).

Quý vị nhập 4 mục: lợi nhuận gộp ban đầu từ việc bán, khoản lãi đã khai báo, các khoản thanh toán đã nhận trước khi thu hồi và chi phí thu hồi.

Kết quả gồm khoản lãi chịu thuế khi thu hồi, mức trần lợi nhuận (Giới hạn), các khoản thanh toán đã nhận và khoản lãi trước giới hạn.

Dành cho bên cho vay doanh nghiệp, môi giới khoản vay SBA và kế toán viên. Để nhúng vào trang web của quý vị, cần gói Business (từ $210/tháng, dùng thử miễn phí 14 ngày), gói này mở nhóm Kinh doanh.

Các kết quả hiển thị

  1. 01Khoản lãi chịu thuế khi thu hồi
  2. 02Mức trần lợi nhuận (Giới hạn)
  3. 03Các khoản thanh toán đã nhận
  4. 04Khoản lãi trước giới hạn

Số liệu đầu tiên — khoản lãi chịu thuế khi thu hồi — là kết quả chính.

Mục nhập

Những gì quý vị có thể thay đổi

Mọi trường khách truy cập có thể điều chỉnh, lấy nguyên từ máy tính, kèm đúng phần chú thích họ thấy ở biểu tượng thông tin. Mỗi trường đều có giá trị mặc định hợp lý, và 4 kết quả cập nhật ngay khi họ gõ.

Bán trả góp

Lợi nhuận gộp ban đầu từ việc bán
Tổng khoản lãi quý vị lẽ ra sẽ khai báo qua tất cả các kỳ thanh toán trả góp (giá bán trừ cơ sở tính thuế điều chỉnh và chi phí bán).
Khoản lãi đã khai báo
Khoản lãi từ bán trả góp quý vị đã tính vào thu nhập trong những năm trước.

Thu hồi

Các khoản thanh toán đã nhận trước khi thu hồi
Tổng các khoản thanh toán trên giá bán (tiền gốc, không phải tiền lãi) quý vị đã nhận trước khi thu hồi, bao gồm cả tiền trả trước.
Chi phí thu hồi
Chi phí pháp lý và các chi phí khác để thu hồi tài sản.

Định nghĩa

Thuật ngữ trong Máy tính thu hồi tài sản bán trả góp, giải thích rõ

Các thuật ngữ máy tính này dùng, giải thích bằng lời dễ hiểu. Cùng các định nghĩa này cũng hiện trong máy tính cho khách truy cập của quý vị.

Khoản lãi chịu thuế khi thu hồi
Khoản lãi mà người bán khai báo khi lấy lại bất động sản đã bán theo điều khoản trả góp. Theo IRC §1038, như máy tính này áp dụng, khoản lãi này bằng các khoản thanh toán đã nhận trước khi thu hồi trừ khoản lãi đã khai báo, nhưng không vượt quá mức trần lợi nhuận. Khoản này bị đánh thuế theo cùng tính chất với khoản lãi từ giao dịch bán ban đầu.
Bán trả góp
Giao dịch bán trong đó ít nhất một khoản thanh toán được nhận sau năm thuế diễn ra giao dịch, thường là khi người bán cấp vốn cho người mua. Thay vì khai báo toàn bộ khoản lãi một lần, người bán khai báo một phần của mỗi khoản thanh toán tiền gốc là khoản lãi. Việc thu hồi xảy ra khi người mua vỡ nợ và người bán lấy lại tài sản.
IRC §1038
Điều khoản của Bộ luật Thuế Liên bang (Internal Revenue Code) điều chỉnh việc thu hồi bất động sản mà người bán đã cấp vốn. Điều khoản này giới hạn khoản lãi được ghi nhận khi lấy lại tài sản và thường có nghĩa là không được khấu trừ khoản lỗ, đồng thời hạn chế khấu trừ nợ khó đòi. Việc thu hồi động sản tuân theo quy định khác và không nằm trong phạm vi máy tính này.
Lợi nhuận gộp
Tổng khoản lãi từ giao dịch bán ban đầu: giá bán trừ cơ sở tính thuế điều chỉnh của tài sản và chi phí bán. Đây là khoản lãi quý vị lẽ ra sẽ khai báo qua tất cả các kỳ thanh toán trả góp nếu người mua đã trả đủ. Đây là điểm khởi đầu của mức trần lợi nhuận giới hạn khoản lãi chịu thuế khi thu hồi.
Cơ sở tính thuế điều chỉnh
Khoản đầu tư tính thuế của quý vị vào tài sản: thường là chi phí ban đầu cộng các khoản cải tạo vốn, trừ khấu hao đã kê khai và một số khoản giảm trừ khác. Khoản này được trừ khỏi giá bán để ra lợi nhuận gộp. Cơ sở tính thuế điều chỉnh thấp hơn, ví dụ sau nhiều năm khấu hao một căn nhà cho thuê, đồng nghĩa với lợi nhuận gộp lớn hơn.
Khoản lãi đã khai báo
Phần lãi từ giao dịch bán trả góp quý vị đã tính vào thu nhập trong các năm thuế trước, thường từ mỗi khoản thanh toán tiền gốc đã nhận. Khoản này được trừ hai lần trong phép tính này: từ các khoản thanh toán đã nhận, để cùng một khoản lãi không bị đánh thuế lần nữa, và từ lợi nhuận gộp khi xác định mức trần.
Các khoản thanh toán đã nhận
Tất cả các khoản thanh toán trên giá bán đã thu trước khi thu hồi, bao gồm cả tiền trả trước — chỉ tiền gốc, không gồm tiền lãi, vốn được đánh thuế riêng như thu nhập lãi thông thường. Các khoản thanh toán đã nhận trừ khoản lãi đã khai báo cho ra khoản lãi trước giới hạn, con số mà mức trần lợi nhuận có thể làm giảm.
Mức trần lợi nhuận
Mức trần của khoản lãi chịu thuế theo §1038: lợi nhuận gộp ban đầu trừ khoản lãi đã khai báo trừ chi phí thu hồi. Nếu khoản lãi trước giới hạn cao hơn, chỉ phần bằng mức trần bị đánh thuế. Ví dụ, lợi nhuận gộp $80,000, đã khai báo $20,000 và chi phí $5,000 cho ra mức trần $55,000.
Chi phí thu hồi
Phí luật sư, án phí, phí đăng ký và các chi phí tương tự quý vị trả để lấy lại tài sản. Các chi phí này làm giảm mức trần lợi nhuận theo từng đô la, có thể làm giảm khoản lãi chịu thuế. Chúng cũng thường được cộng vào cơ sở tính thuế của quý vị đối với tài sản thu hồi, cùng với cơ sở tính thuế của nghĩa vụ trả góp còn lại.

Cho trang web của quý vị

Hiển thị ra sao trên trang của quý vị

Đưa Máy tính thu hồi tài sản bán trả góp lên trang của quý vị với màu sắc, nội dung và biểu mẫu liên hệ của riêng quý vị, theo một trong năm cách dưới đây tùy trang. Mọi phép tính đều có thể về CRM kèm đầy đủ số liệu.

Chạy trên WordPress, Wix, Squarespace, Webflow, Shopify, GoHighLevel và HTML thuần — dán một dòng vào khối HTML hoặc khối mã. Không cần plugin.

  • Nhúng trong trang, không dùng iframe

    Dán đoạn mã vào chỗ quý vị muốn Máy tính thu hồi tài sản bán trả góp xuất hiện. Máy tính hiển thị ngay trong trang, rộng bằng khung chứa và tự giãn theo nội dung.

    Phù hợp cho: Trang đích, bài blog, trang máy tính

  • Nút bật cửa sổ

    Một nút nằm trên trang; bấm một lần là máy tính mở trong cửa sổ nổi.

    Phù hợp cho: Mục bảng giá, phần đầu trang, danh sách nhà

  • Tiện ích nổi ở góc

    Dán một lần (hoặc vào mã chân trang chung) để có bong bóng nổi ở góc mọi trang.

    Phù hợp cho: Toàn trang, luôn chỉ cách một cú nhấp

  • Liên kết hoặc nút của quý vị

    Thêm một class vào liên kết, nút hoặc hình ảnh có sẵn và máy tính sẽ mở khi được bấm.

    Phù hợp cho: Menu, hình ảnh, liên kết trong bài

  • Liên kết trực tiếp

    Liên kết toàn trang tới máy tính, dùng cho email, mạng xã hội, mã QR hoặc mục menu.

    Phù hợp cho: Email, mạng xã hội, ấn phẩm in, mã QR
Bắt đầu miễn phí Cách nhúng hoạt động

Gói miễn phí, không cần thẻ. Dùng thử 14 ngày cho Pro và Business.

Tiện ích

Dùng trong một tiện ích

Gộp Máy tính thu hồi tài sản bán trả góp với tối đa 11 máy tính khác trong một tiện ích: nút nổi, thẻ tab, hàng nút hoặc lưới thẻ. Số tiện ích theo gói: Free 1, Pro 10, Business không giới hạn.

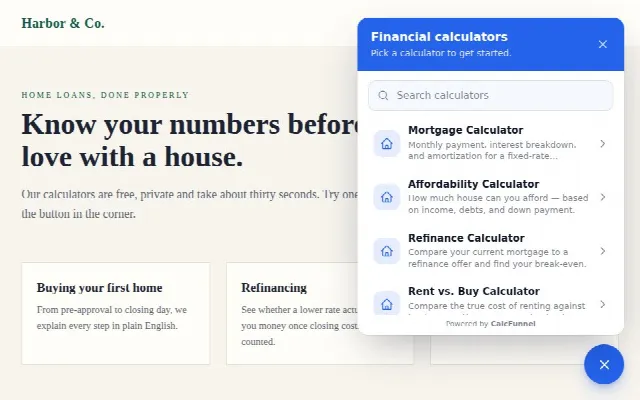
  • Tiện ích Nút nổi, thiết kế Bong bóng cổ điển: Nút tròn nhấp nháy nhẹ và danh sách gọn gàng.

    Nút nổi

    Một bong bóng ở góc mỗi trang mở ra menu các máy tính của quý vị.

    6 mẫu thiết kế có sẵn
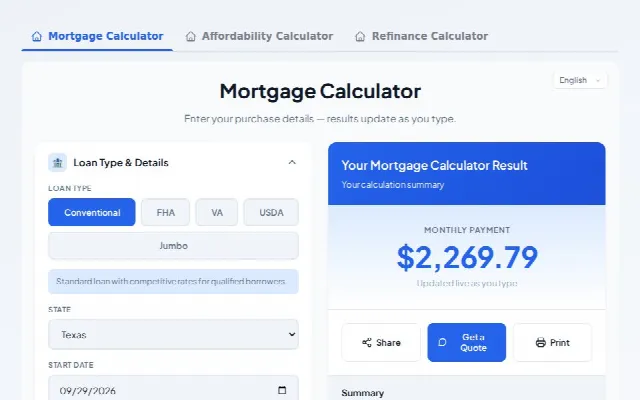
  • Tiện ích Thẻ chuyển (tab), thiết kế Gạch chân: Tab chữ với đường gạch chân chuyển động.

    Thẻ chuyển (tab)

    Nhiều máy tính đặt cạnh nhau trong một khối trên trang, chuyển qua lại bằng tab.

    6 mẫu thiết kế có sẵn
  • Tiện ích Nút bấm, thiết kế Đặc: Nút tô đặc bằng màu thương hiệu của quý vị.

    Nút bấm

    Một hàng nút; mỗi nút mở máy tính tương ứng trong cửa sổ bật lên.

    6 mẫu thiết kế có sẵn
  • Tiện ích Lưới thẻ, thiết kế Nổi: Thẻ trắng có bóng đổ nhẹ và hiệu ứng nổi lên.

    Lưới thẻ

    Lưới thẻ có biểu tượng và mô tả ngắn; bấm vào để mở máy tính.

    6 mẫu thiết kế có sẵn

Xem mọi mẫu tiện ích (tiếng Anh)

Hỏi đáp

Máy tính thu hồi tài sản bán trả góp: câu hỏi thường gặp

Quý vị vẫn còn thắc mắc? Hỏi đội ngũ của chúng tôi — chúng tôi trả lời trong vòng một ngày làm việc.

Q.01Máy tính thu hồi tài sản bán trả góp tính những gì?
Ước tính khoản lãi chịu thuế khi quý vị thu hồi bất động sản đã bán theo hình thức trả góp (IRC §1038). Kết quả gồm khoản lãi chịu thuế khi thu hồi, mức trần lợi nhuận (Giới hạn), các khoản thanh toán đã nhận và khoản lãi trước giới hạn.
Q.02Cần thông tin gì để dùng Máy tính thu hồi tài sản bán trả góp?
Quý vị nhập 4 mục: lợi nhuận gộp ban đầu từ việc bán, khoản lãi đã khai báo, các khoản thanh toán đã nhận trước khi thu hồi và chi phí thu hồi. Mỗi mục đều có sẵn giá trị mặc định hợp lý, nên quý vị chỉ cần sửa những gì mình biết.
Q.03“Lợi nhuận gộp ban đầu từ việc bán” trong Máy tính thu hồi tài sản bán trả góp nghĩa là gì?
Tổng khoản lãi quý vị lẽ ra sẽ khai báo qua tất cả các kỳ thanh toán trả góp (giá bán trừ cơ sở tính thuế điều chỉnh và chi phí bán).
Q.04“Khoản lãi đã khai báo” trong Máy tính thu hồi tài sản bán trả góp nghĩa là gì?
Khoản lãi từ bán trả góp quý vị đã tính vào thu nhập trong những năm trước.
Q.05Máy tính thu hồi tài sản bán trả góp có miễn phí không?
Có. Quý vị có thể dùng miễn phí ngay trên trang này mà không cần tài khoản. Để nhúng vào trang web của quý vị, cần gói Business (từ $210/tháng, dùng thử miễn phí 14 ngày), gói này mở nhóm Kinh doanh. So sánh các gói.
Q.06Tôi có thể nhúng Máy tính thu hồi tài sản bán trả góp vào trang web của mình không?
Có. Quý vị có thể nhúng ngay trong trang, dưới dạng nút bật cửa sổ, tiện ích nổi ở góc, gắn vào liên kết hoặc nút của mình, hoặc chia sẻ liên kết trực tiếp. Máy tính chạy trên trang WordPress, Wix, Squarespace, Webflow, Shopify, GoHighLevel và HTML thuần chỉ với một dòng mã — xem cách nhúng.
Q.07Tôi có thể đổi giao diện của Máy tính thu hồi tài sản bán trả góp không?
Có. Chọn trong 12 chủ đề (tiếng Anh), mỗi chủ đề có chế độ sáng và tối, rồi đặt màu và phông chữ thương hiệu của quý vị. Ledger, Minimal, Compact có trong mọi gói; các chủ đề còn lại mở ở Pro và Business.
Q.08Máy tính thu hồi tài sản bán trả góp có bản tiếng Việt không?
Có. Máy tính chạy bằng tiếng Việt, tiếng Anh, tiếng Tây Ban Nha, tiếng Trung giản thể, tiếng Hàn và tiếng Ả Rập (bố cục từ phải sang trái). Nhãn, chú thích, kết quả và định nghĩa đều được dịch, khách truy cập có thể đổi ngôn ngữ ngay trong máy tính, còn số tiền vẫn tính bằng đô la Mỹ theo định dạng số của Mỹ.
Q.09Máy tính có thu thập khách hàng tiềm năng không?
Có. Máy tính có thể kết thúc bằng biểu mẫu liên hệ, biểu mẫu Nhận báo giá, bảng Chia sẻ hoặc một nút dẫn tới bất kỳ URL nào. Khách hàng tiềm năng được lưu kèm dữ liệu nhập và kết quả, và có thể được chuyển tới CRM của quý vị bằng webhook.
Q.10Kết quả của Máy tính thu hồi tài sản bán trả góp có phải là tư vấn tài chính không?
Không. Chỉ là ước tính, áp dụng cho bất động sản theo IRC §1038. Khoản lãi chịu thuế bằng các khoản thanh toán đã nhận trước khi thu hồi trừ khoản lãi đã khai báo, được giới hạn bởi lợi nhuận gộp ban đầu trừ khoản lãi đã khai báo và trừ chi phí thu hồi. Quy định đối với động sản khác. Hãy tham khảo chuyên gia thuế.

Các máy tính kinh doanh liên quan

Cả 12 máy tính Kinh doanh

Trang web lo phần tính toán. Quý vị có khách hàng.

Máy tính thu hồi tài sản bán trả góp là một trong 208 máy tính quý vị có thể gắn thương hiệu và nhúng bằng một dòng mã.

  • Gói miễn phí, không cần thẻ
  • Dùng thử 14 ngày cho Pro và Business
  • Hủy bất cứ lúc nào