Jubilación · 401(k), IRA y Roth

Calculadora Roth vs. Tradicional

Respuesta breve: ¿Qué calcula la Calculadora Roth vs. Tradicional?

La Calculadora Roth vs. Tradicional calcula valor roth después de impuestos, valor tradicional después de impuestos y diferencia (Roth - tradicional). Compare una cuenta Roth (después de impuestos) con una cuenta Tradicional (antes de impuestos) al momento de jubilarse. Usa las reglas de EE. UU. y dólares (USD), y es gratis en esta página.

Actualizado el · Aplica a Estados Unidos (reglas de EE. UU., USD)

  • Gratis aquí · para insertarla, plan Business
  • 5 datos · 5 resultados
  • Disponible en 6 idiomas
  • Reglas de EE. UU. y dólares (USD)

Pruebe la Calculadora Roth vs. Tradicional

Vea qué cuenta le conviene — los resultados se actualizan al escribir.

Ver los 12 temas
Tema
Modo

Ledger · Gratis en todos los planes · La tarjeta clásica de CalcFunnel: encabezado de resultados con degradado y paneles limpios.

Se carga desde app.calcfunnel.com cuando llega a esta sección.

Solo estimaciones; no es una oferta de préstamo ni asesoría financiera. Cambie el tema y el modo claro u oscuro arriba para ver cómo se vería en su sitio.

Ponga esta calculadora en su sitio web

Qué hace esta calculadora

Qué calcula la Calculadora Roth vs. Tradicional

La Calculadora Roth vs. Tradicional es una calculadora gratuita e insertable de CalcFunnel. Compare una cuenta Roth (después de impuestos) con una cuenta Tradicional (antes de impuestos) al momento de jubilarse.

Usted ingresa 5 datos: aportación anual (antes de impuestos), años de crecimiento, rendimiento anual (%), tasa impositiva ahora (%) y tasa impositiva en la jubilación (%).

Le muestra valor roth después de impuestos, valor tradicional después de impuestos, diferencia (Roth - tradicional), crecimiento antes de impuestos y total aportado.

Pensada para asesores financieros y planificadores. Para insertarla en su propio sitio web necesita el plan Business (desde $210 al mes, con 14 días de prueba gratis), que desbloquea la categoría Jubilación.

Resultados que muestra

  1. 01Valor Roth Después de Impuestos
  2. 02Valor Tradicional Después de Impuestos
  3. 03Diferencia (Roth - Tradicional)
  4. 04Crecimiento Antes de Impuestos
  5. 05Total Aportado

La primera cifra, «valor roth después de impuestos», es el resultado principal.

Datos

Lo que usted puede cambiar

Cada campo que sus visitantes pueden ajustar, tal como aparece en la calculadora y con el mismo texto de ayuda que ven en el ícono de información. Todos empiezan con un valor inicial razonable, y los 5 resultados se actualizan mientras escriben.

Aportaciones y Crecimiento

Aportación Anual (antes de impuestos)
El monto de aportación antes de impuestos por año, aplicado por igual a ambas opciones.
Años de Crecimiento
Años hasta el retiro.
Rendimiento Anual (%)
El rendimiento de inversión anual promedio, compuesto mensualmente.

Tasas Impositivas

Tasa Impositiva Ahora (%)
Su tasa impositiva marginal hoy — a la que se grava una aportación Roth.
Tasa Impositiva en la Jubilación (%)
Su tasa impositiva marginal esperada en la jubilación — a la que se gravan los retiros Tradicionales.

Definiciones

Términos de la Calculadora Roth vs. Tradicional, explicados

Los términos que usa esta calculadora, en palabras sencillas. Las mismas definiciones aparecen dentro de la calculadora para sus visitantes.

Cuenta Roth
Una cuenta de retiro financiada con dólares después de impuestos. Usted paga el impuesto sobre la aportación ahora, y los retiros calificados, incluido todo el crecimiento, están libres de impuestos. En esta comparación, la capacidad de aportación antes de impuestos se reduce primero según la tasa actual, y lo que queda crece libre de impuestos hasta el retiro.
Cuenta tradicional
Una cuenta de retiro financiada con dólares antes de impuestos. La aportación reduce el ingreso gravable de hoy, el monto completo crece con impuestos diferidos y los retiros se gravan como ingreso ordinario. Aquí el saldo final se reduce según su tasa esperada en el retiro para obtener su valor después de impuestos, que se compara con la Roth.
Capacidad de aportación antes de impuestos
El monto de ingreso que destina al ahorro antes de impuestos, aplicado por igual a ambas opciones para que la comparación sea justa. $6,000 de ingreso antes de impuestos se convierten en una aportación tradicional de $6,000, o en una aportación Roth de $4,560 después de un impuesto del 24%. La Roth debe compensar ese inicio menor al estar libre de impuestos después.
Tasa de impuesto actual
Su tasa de impuesto marginal actual, que se aplica a la aportación si elige Roth. Cuanto más alta sea en comparación con su tasa esperada en el retiro, más tiende a ganar la opción tradicional, porque evita el impuesto a una tasa alta ahora y lo paga después a una tasa más baja.
Tasa de impuesto en el retiro
Su tasa marginal esperada cuando retire dinero de la cuenta tradicional. Es incierta, pues depende de su ingreso futuro, la legislación fiscal y el lugar donde viva. Si es igual a la tasa actual, ambas opciones terminan con el mismo valor después de impuestos en este modelo; el resultado de diferencia muestra qué tan lejos de ese equilibrio están sus datos.
Diferencia (Roth − tradicional)
El valor después de impuestos de la Roth menos el valor después de impuestos de la tradicional. Un número positivo favorece la Roth bajo sus supuestos; uno negativo favorece la tradicional. Como depende sobre todo de las dos tasas, probar varias tasas de retiro muestra qué tan sensible es la elección, y algunos ahorradores reparten sus aportaciones entre ambos tipos.
Crecimiento con impuestos diferidos
Crecimiento que no se grava mientras ocurre, sino solo cuando se retira el dinero. Ninguna de las dos cuentas aquí paga impuestos anuales sobre sus ganancias; la diferencia es cuándo se paga el impuesto. Por eso, con aportaciones medidas en dólares antes de impuestos, la comparación se reduce principalmente a las dos tasas.
Límites de aportación
Topes anuales del IRS sobre cuánto puede aportar a cuentas IRA y planes del trabajo. El límite en dólares es igual para Roth y tradicional, así que una aportación Roth al límite protege más dinero después de impuestos que una tradicional. Esta calculadora no aplica los límites ni modela ese efecto, que puede favorecer la Roth para quienes aportan el máximo.

Para su sitio web

Cómo se ve en su sitio

Ponga la Calculadora Roth vs. Tradicional en su propio sitio con sus colores, sus textos y su formulario de contacto, de cualquiera de estas cinco formas según la página. Cada cálculo puede llegar a su CRM con las cifras incluidas.

Funciona en WordPress, Wix, Squarespace, Webflow, Shopify, GoHighLevel y HTML simple: pegue una línea en un bloque de HTML o de código. No necesita plugins.

  • En la página, sin iframe

    Pegue el código donde quiera que aparezca la Calculadora Roth vs. Tradicional. Se muestra dentro de su página, ocupa el ancho de su contenedor y crece según lo necesite.

    Ideal para: Páginas de aterrizaje, artículos de blog, páginas de calculadoras

  • Botón con ventana emergente

    Un botón en su página; con un clic, la calculadora se abre en una ventana emergente encima.

    Ideal para: Secciones de precios, portadas, listados de propiedades

  • Widget flotante en la esquina

    Péguelo una sola vez (o en el código del pie de página de todo el sitio) y aparecerá una burbuja flotante en la esquina de cada página.

    Ideal para: Todo el sitio, siempre a un clic

  • Su propio enlace o botón

    Agregue una clase a cualquier enlace, botón o imagen que ya tenga y abrirá la calculadora al hacer clic.

    Ideal para: Menús, imágenes, enlaces dentro del texto

  • Enlace directo

    Un enlace a la calculadora en página completa para correos, redes sociales, códigos QR o un elemento del menú.

    Ideal para: Correo, redes sociales, impresos, códigos QR
Empiece gratis Cómo funciona la inserción

Plan gratis, sin tarjeta. 14 días de prueba en Pro y Business.

Widgets

Úsela en un widget

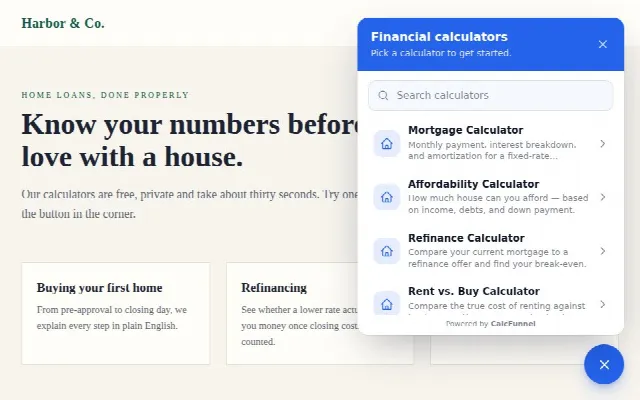
Agrupe la Calculadora Roth vs. Tradicional con hasta 11 calculadoras más en un solo widget: un botón flotante, pestañas, una fila de botones o una cuadrícula de tarjetas. Widgets por plan: Free 1, Pro 10, Business ilimitados.

  • Widget Botón flotante, diseño Burbuja clásica: Botón redondo con un pulso suave y una lista limpia.

    Botón flotante

    Una burbuja en la esquina de cada página abre un menú con sus calculadoras.

    6 diseños listos para usar
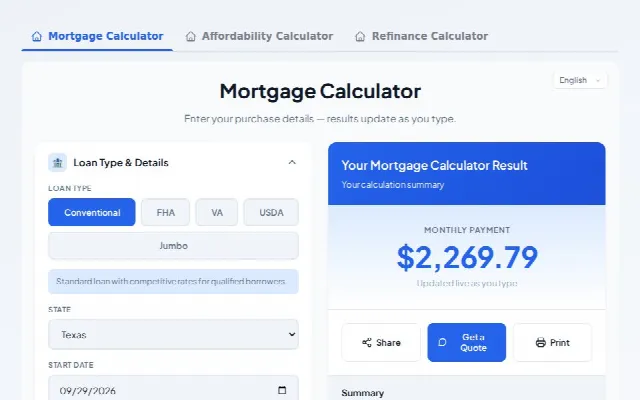
  • Widget Pestañas, diseño Subrayado: Pestañas de texto con un subrayado animado.

    Pestañas

    Varias calculadoras en un solo bloque de la página, que se cambian con pestañas.

    6 diseños listos para usar
  • Widget Botones, diseño Sólido: Botones rellenos con el color de su marca.

    Botones

    Una fila de botones; cada uno abre su calculadora en una ventana emergente.

    6 diseños listos para usar
  • Widget Cuadrícula de tarjetas, diseño Elevadas: Tarjetas blancas con sombra suave y elevación.

    Cuadrícula de tarjetas

    Una cuadrícula de tarjetas con un ícono y una descripción breve; haga clic para abrir la calculadora.

    6 diseños listos para usar

Ver todos los diseños de widget

Preguntas frecuentes

Preguntas frecuentes: Calculadora Roth vs. Tradicional

¿Le quedó alguna duda? Pregúntele al equipo: respondemos en un día hábil.

Q.01¿Qué calcula la Calculadora Roth vs. Tradicional?
Compare una cuenta Roth (después de impuestos) con una cuenta Tradicional (antes de impuestos) al momento de jubilarse. Le muestra valor roth después de impuestos, valor tradicional después de impuestos, diferencia (Roth - tradicional), crecimiento antes de impuestos y total aportado.
Q.02¿Qué datos necesito para usar la Calculadora Roth vs. Tradicional?
Usted ingresa 5 datos: aportación anual (antes de impuestos), años de crecimiento, rendimiento anual (%), tasa impositiva ahora (%) y tasa impositiva en la jubilación (%). Cada dato viene con un valor inicial razonable, así que solo cambia lo que usted sabe.
Q.03¿Qué significa «Aportación Anual (antes de impuestos)» en la Calculadora Roth vs. Tradicional?
El monto de aportación antes de impuestos por año, aplicado por igual a ambas opciones.
Q.04¿Qué significa «Años de Crecimiento» en la Calculadora Roth vs. Tradicional?
Años hasta el retiro.
Q.05¿Se puede usar la Calculadora Roth vs. Tradicional gratis?
Sí. Puede usarla gratis en esta página, sin crear una cuenta. Para insertarla en su propio sitio web necesita el plan Business (desde $210 al mes, con 14 días de prueba gratis), que desbloquea la categoría Jubilación. Compare los planes.
Q.06¿Puedo poner la Calculadora Roth vs. Tradicional en mi sitio web?
Sí. Puede insertarla dentro de la página, como un botón con ventana emergente, como un widget flotante en la esquina, desde su propio enlace o botón, o compartir un enlace directo. Funciona en sitios de WordPress, Wix, Squarespace, Webflow, Shopify, GoHighLevel y HTML simple con una sola línea de código; vea cómo se inserta.
Q.07¿Puedo cambiar el aspecto de la Calculadora Roth vs. Tradicional?
Sí. Elija entre 12 temas, cada uno en modo claro y oscuro, y luego aplique los colores y la tipografía de su marca. Ledger, Minimal, Compact vienen en todos los planes; los demás se desbloquean en Pro y Business.
Q.08¿La Calculadora Roth vs. Tradicional funciona en otros idiomas?
Sí. Funciona en español, inglés, chino simplificado, coreano, vietnamita y árabe (de derecha a izquierda). Las etiquetas, las ayudas, los resultados y las definiciones están traducidos, sus visitantes pueden cambiar de idioma dentro de la calculadora y los montos se mantienen en dólares y con el formato numérico de EE. UU.
Q.09¿La calculadora puede captar clientes potenciales?
Sí. Puede terminar con un formulario de contacto, un formulario para pedir una cotización, un panel para compartir o un botón a cualquier URL. Los contactos se guardan con los datos y los resultados del cálculo, y pueden reenviarse a su CRM mediante un webhook.
Q.10¿Los resultados de la Calculadora Roth vs. Tradicional son asesoría financiera?
No. Solo estimaciones. Compara la misma capacidad de aportación antes de impuestos: la Tradicional paga impuestos al retirar y la Roth paga impuestos ahora y crece libre de impuestos. Los resultados reales dependen de la legislación fiscal, los ingresos y los límites de aportación. Consulte a un profesional de impuestos.

Más calculadoras de jubilación

Las 25 de Jubilación

Su sitio web hace las cuentas. Usted recibe al cliente.

La Calculadora Roth vs. Tradicional es una de las 208 calculadoras que puede personalizar con su marca e insertar con una sola línea de código.

  • Plan gratis, sin tarjeta
  • 14 días de prueba en Pro y Business
  • Cancele cuando quiera